O custo do imposto seletivo vai chegar a muitas empresas que nunca pagaram um tributo desse tipo. Ele incide sobre bens considerados prejudiciais à saúde ou ao meio ambiente, mas acaba no preço de quem compra, revende ou usa esses bens. Por isso, mesmo quem não fabrica nada precisa saber onde esse custo entra, se ele gera crédito e como registrá-lo. Quem se organiza agora evita ajustes de preço feitos às pressas.
Neste guia, você vê quais bens entram, quando a cobrança começa e quem paga. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos.
Custo do imposto seletivo: o que é e quando começa
O Imposto Seletivo, chamado de imposto do pecado, é um tributo extrafiscal. Ele não existe para arrecadar sobre toda a economia, e sim para desestimular o consumo de certos bens. Segundo o O Povo, em texto de 21 de setembro de 2026, a arrecadação prevista é de cerca de R$ 41,9 bilhões no primeiro ano.
A cobrança está prevista para 2027, porém a data exata ainda não é certa. O portal Reforma Tributária trouxe uma novidade em 27 de outubro de 2026. O ministro da Fazenda disse que a medida provisória com as alíquotas sairia “provavelmente” naquela semana. Por causa da noventena, o texto aponta fevereiro de 2027 como início possível.
Portanto, o custo do imposto seletivo ainda não tem alíquota fechada. Não encontrei confirmação de que a medida provisória tenha sido publicada depois dessa data. Assim, qualquer simulação hoje deve usar números hipotéticos e ser revista quando a norma sair.
Quais bens e serviços entram no imposto seletivo
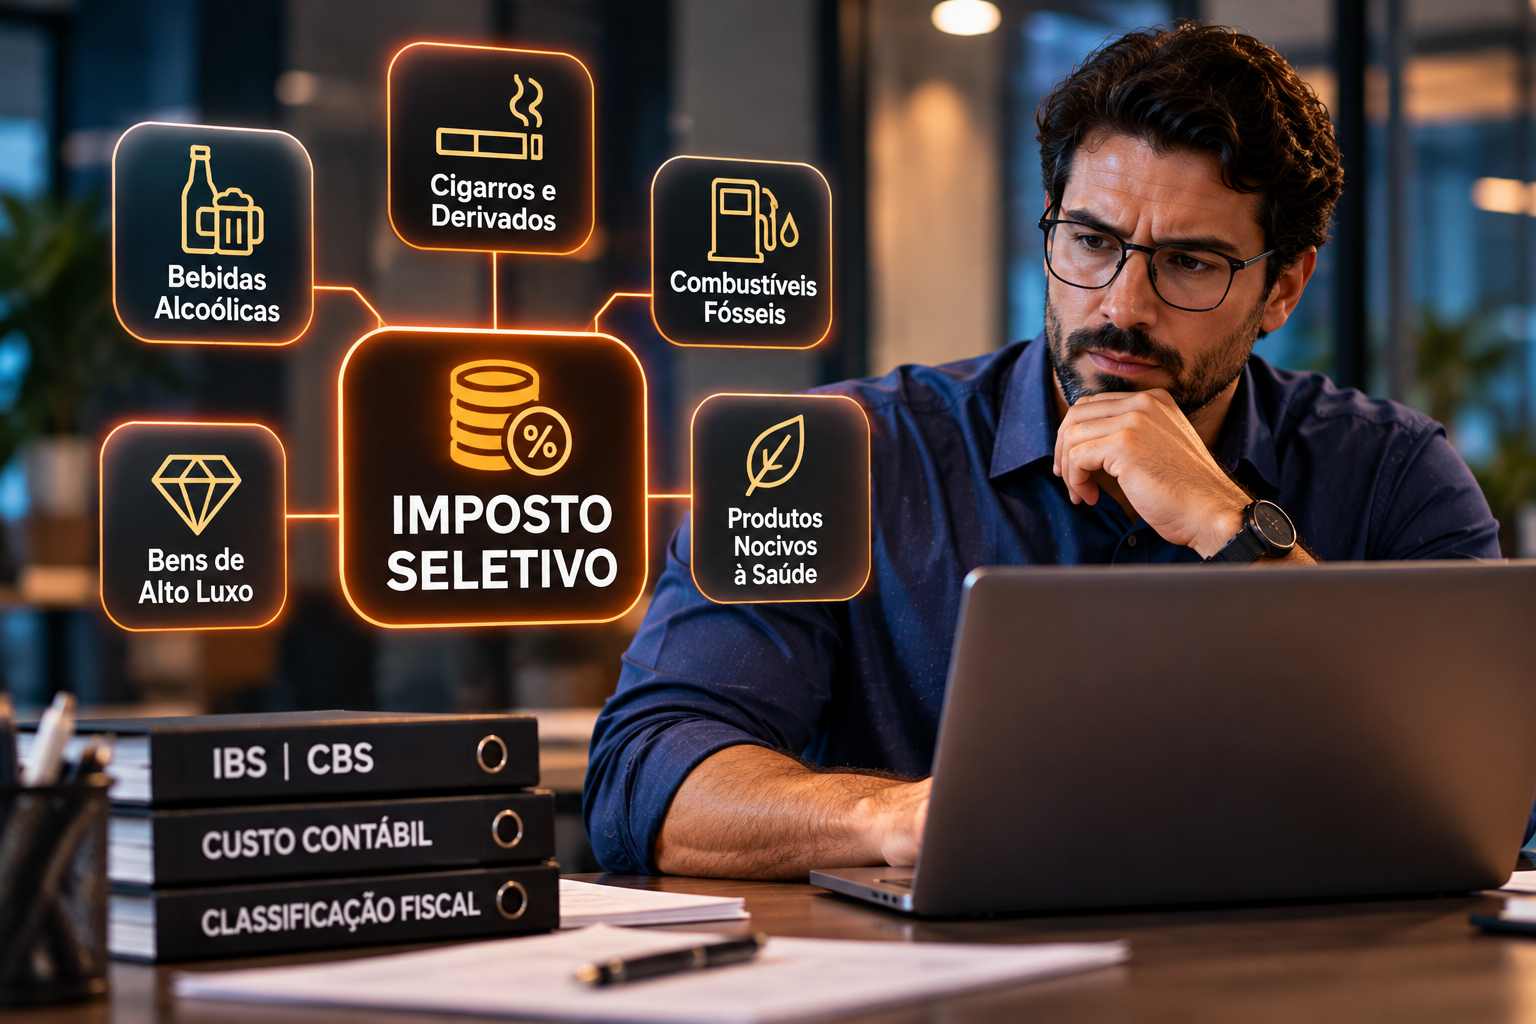
A lista é fechada. O escritório Barbieri Advogados atualizou o tema em novembro de 2026. Segundo ele, o artigo 409 e o Anexo XVII da LC 214/2025 incluem veículos, embarcações e aeronaves. Entram também fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais e concursos de prognósticos, como apostas e fantasy sport.
O mesmo texto informa que os caminhões ficam de fora. Além disso, a Constituição prevê que o imposto não incide sobre exportações, exceto minerais, nem sobre energia elétrica e telecomunicações. O escritório alerta que as referências aos artigos não foram conferidas com a lei oficial.
Para veículos, o portal Reforma Tributária informa que as alíquotas devem variar conforme potência, eficiência energética e emissão de carbono. Para bebidas alcoólicas, a cobrança deve variar conforme o tipo e o teor alcoólico, segundo o O Povo.
Em resumo, os setores de bebidas, veículos, tabaco, mineração e apostas são os mais expostos. Contudo, o efeito passa por toda a cadeia que compra e revende esses bens.
Alíquotas: o que se sabe e o que ainda falta
A parte mais sensível ainda está aberta. Segundo a Barbieri, as alíquotas gerais dependem de lei ordinária, que não havia sido editada até 2 de novembro de 2026. Para os minerais, há teto de 0,25%, e a Constituição admite até 1% na extração.
O portal Reforma Tributária informa a intenção do governo. Em 2027, ele quer manter a carga do IPI sobre os itens do Imposto Seletivo, com novos percentuais a partir de 2028. O IPI sobre esses produtos acaba em 1º de janeiro de 2027, e a Fazenda estuda uma PEC para prorrogá-lo até o fim de janeiro. Esse estudo é só uma possibilidade.
A Barbieri também informa que fumígenos, bebidas alcoólicas e bebidas açucaradas terão escalonamento de alíquotas de 2029 a 2033. Assim, o impacto cresce de forma gradual, e as empresas ganham tempo para ajustar o preço.
Como a alíquota ainda não saiu, a empresa deve tratar qualquer percentual como estimativa. A Saipos, por exemplo, usa 10% apenas como número ilustrativo, sem fonte oficial.
Quem paga: tributo monofásico e incidência única
O Imposto Seletivo é cobrado uma única vez na cadeia. Segundo a Barbieri, a Constituição prevê incidência única, e a LC 214/2025 o descreve como monofásico. Isso veda o crédito nas operações anteriores e a geração de crédito nas posteriores.
Na prática, o contribuinte é quem produz, extrai ou importa. A base de cálculo varia conforme o caso, entre valor de venda, valor de referência e valor de mercado. Não integram a base o IBS, a CBS, o próprio imposto seletivo e os descontos incondicionais.
Para quem compra e revende, o efeito aparece no preço de compra. O imposto já vem embutido no valor da mercadoria. Por isso, o comerciante paga o custo do imposto seletivo sem ser o contribuinte direto.
Essa diferença muda a conversa interna. O fabricante precisa calcular e recolher. Em contrapartida, o revendedor precisa entender quanto do preço de compra é imposto, para formar o preço de venda.
Custo do imposto seletivo sem crédito e dentro da base do IBS e da CBS
Dois pontos pesam na conta. O primeiro é que o imposto seletivo não gera crédito de IBS e CBS. Segundo a Barbieri, seu valor se incorpora ao custo do adquirente. O segundo é que o imposto integra a base do IBS e da CBS, com base na Constituição.
Isso significa que o IBS e a CBS incidem sobre um preço que já inclui o imposto seletivo. Em outras palavras, há um efeito sobre o outro. Assim, o custo do imposto seletivo cresce um pouco além do percentual nominal na hora de chegar ao consumidor.
Além disso, os bens sujeitos ao imposto seletivo ficam fora do consumo considerado para o cashback, segundo o mesmo texto. Portanto, a política de devolução a famílias de baixa renda não compensa esse custo.
Exemplo prático 1. Uma loja revende refrigerantes. O preço de compra de um lote é de R$ 100, e o imposto seletivo embutido é de R$ 10, um valor hipotético. A revenda é de R$ 160, o que deixa R$ 60 de margem bruta, ou 37,5%. Sem o imposto, o custo seria de R$ 90, e a margem de R$ 70, ou 43,75%. Para manter os R$ 70, o preço teria de subir para R$ 170, uma alta de 6,25%.
Como contabilizar o custo do imposto seletivo
A contabilização depende do papel da empresa. Segundo a Barbieri, o valor do imposto seletivo se incorpora ao custo do adquirente. Para quem compra mercadoria para revenda, isso indica que o imposto compõe o custo da mercadoria. Para quem compra um bem do ativo, como um veículo, ele tende a compor o custo de aquisição.
Esse tratamento é uma orientação prática, e não uma regra extraída das fontes. O regulamento e as normas contábeis podem trazer detalhes sobre o registro. Por isso, o contador deve confirmar o procedimento antes de 2027.
Na rotina, vale separar o imposto seletivo em uma linha própria no cadastro de compras. Dessa forma, o sistema mostra quanto do custo vem do tributo e quanto vem do preço do fornecedor. Isso também ajuda a decidir o reajuste.
Exemplo prático 2. Uma empresa compra um veículo de R$ 120.000, com R$ 9.000 de imposto seletivo embutido, um valor hipotético. Se o imposto compõe o custo de aquisição, o bem entra por R$ 120.000. Com depreciação em cinco anos, a parcela anual é de R$ 24.000, e o imposto responde por R$ 1.800 dela. Assim, o custo aparece diluído ao longo do uso, e não de uma vez.
Minerais: o imposto seletivo cobrado na extração
O caso dos minerais é diferente. Segundo a Barbieri, o imposto incide na extração, ainda que o bem seja exportado. Ele alcança minério de ferro, petróleo, gás natural e carvão mineral. O gás natural tem alíquota zero em certas destinações, como insumo industrial e combustível para transporte.
A base é o valor de referência fixado por ato do Poder Executivo. O teto de 0,25% vale para os minerais, segundo o texto. O próprio escritório dá um exemplo: sobre uma base de R$ 100 milhões, o imposto será de, no máximo, R$ 250 mil.
Exemplo prático 3. Uma mineradora extrai minério com valor de referência de R$ 100 milhões no mês. Com o teto de 0,25%, o imposto seletivo pode chegar a R$ 250.000. Se a empresa exporta tudo, o imposto ainda incide, porque a cobrança ocorre na extração. Por isso, o custo entra no planejamento mesmo para quem vende ao exterior.
Para as empresas que compram minerais ou derivados, o efeito chega pelo preço. O repasse depende da concorrência e do contrato.
Como repassar o custo do imposto seletivo ao preço
O repasse é a decisão mais delicada. Segundo o O Povo, nem sempre o aumento do imposto se traduz em preço equivalente, porque depende de como as empresas repassam o custo. Ou seja, a empresa escolhe quanto absorver e quanto transferir ao cliente.
Em geral, aparecem três caminhos. Repassar tudo protege a margem, mas pode reduzir as vendas. Absorver parte do custo mantém o preço, porém reduz o lucro. Por fim, mudar o mix significa vender mais itens sem o imposto e menos itens sobrecarregados.
Para decidir, compare a margem de cada caminho com a queda esperada nas vendas. Se o cliente tolera o novo preço, o repasse total costuma ser o melhor. Se ele troca de marca com facilidade, uma absorção parcial pode compensar.
Além disso, lembre que o imposto entra na base do IBS e da CBS. Assim, um aumento de R$ 1 no custo pode gerar mais de R$ 1 de efeito no preço final. Por isso, simule o preço já com o IBS e a CBS por cima.
Quais setores serão mais sobrecarregados
Os setores mais expostos são os de bebidas, tabaco, veículos, mineração e apostas. Segundo o O Povo, o governo pretende manter a carga semelhante durante a transição, com possível aumento depois para desestimular o consumo. A fonte também lembra que nem sempre o aumento do imposto vira preço equivalente.
Em uma segunda camada estão os que revendem esses bens, como supermercados, bares, restaurantes, distribuidoras e concessionárias. Eles não pagam o tributo direto, mas sentem o custo no preço de compra. Em uma terceira camada estão as empresas que usam esses bens, como transportadoras com frota própria.
Para cada camada, a pergunta é diferente, e a resposta muda a rotina do financeiro, do comercial e da contabilidade. O fabricante calcula e recolhe, enquanto o revendedor precifica. Já o usuário contabiliza o bem. Portanto, o plano de ação muda conforme o papel da empresa na cadeia.
O IPI também mexe nessa conta. Como o IPI deixa de existir para esses produtos em 2027, parte do custo antigo sai e outra parte entra. O resultado líquido para a empresa depende da alíquota final.
A visão de Renato de Paiva Ramos sobre o custo do imposto seletivo
Segundo Renato de Paiva Ramos, fundador da RR HUB, o erro mais comum é achar que o imposto seletivo é problema só de fabricante. Em sua leitura, ele chega ao balcão, ao pedido de compra e ao preço de venda, e por isso afeta quem revende.
Ele também destaca que o imposto não gera crédito. Em sua visão, muitos donos contam com o abatimento por hábito, porque o IBS e a CBS geram crédito. Assim, a margem calculada fica maior do que a real.
Por fim, Renato de Paiva Ramos recomenda separar o tributo no cadastro de compras desde já. Para ele, quem enxerga o valor em uma linha própria negocia melhor com fornecedores e reajusta o preço com mais segurança.
Indicadores para acompanhar o custo do imposto seletivo
Primeiro, acompanhe o percentual dos itens sujeitos ao imposto seletivo sobre as compras totais. Ele mostra quanto da empresa está exposto. Em seguida, meça a margem bruta desses itens antes e depois da mudança de custo.
Outro indicador útil é o prazo entre o aumento de custo e o reajuste de preço. Quanto menor, menor a perda. Além disso, acompanhe a parcela do imposto no custo de cada fornecedor, para comparar ofertas.
Por fim, observe a elasticidade do preço, ou seja, quanto as vendas caem quando o preço sobe. Registre também a data de cada reajuste de fornecedor. Dessa forma, você decide se repassa o custo, se absorve parte ou se muda o mix de produtos.
Erros comuns com o custo do imposto seletivo
O primeiro erro é supor que só o fabricante é afetado. Como mostram as fontes, o custo atravessa a cadeia pelo preço. O segundo erro é contar com crédito de IBS e CBS sobre o imposto seletivo, que não existe.
O terceiro erro é fechar preço com uma alíquota que ainda não saiu. Dessa forma, a margem fica descalibrada quando a norma vem. O quarto erro é ignorar que o imposto integra a base do IBS e da CBS.
Por fim, muitas empresas deixam o cadastro de compras sem a linha do tributo. Assim, perdem a capacidade de comparar fornecedores e de medir o efeito.
Plano em cinco passos para tratar o custo do imposto seletivo
Comece listando os produtos da empresa que podem entrar na lista fechada, como bebidas, veículos e derivados. O segundo passo é identificar o papel da empresa em cada item: fabricante, importador, revendedor ou usuário.
Em seguida, ajuste o cadastro de compras para registrar o tributo em linha própria. Depois, simule a margem com alíquotas hipotéticas e defina uma regra de reajuste. Por fim, acompanhe a medida provisória e revise as simulações quando as alíquotas saírem.
Dessa forma, o custo do imposto seletivo deixa de ser uma incógnita e vira uma variável de preço bem controlada. Revise o plano quando a medida provisória sair, porque as alíquotas mudam todas as simulações.
Perguntas frequentes sobre o custo do imposto seletivo
O imposto seletivo gera crédito de IBS e CBS?
Não. Segundo a Barbieri, o imposto não gera direito a crédito, e seu valor se incorpora ao custo de quem compra.
Quem paga o imposto seletivo?
O contribuinte é quem produz, extrai ou importa o bem. Quem compra e revende sente o custo no preço, porque o imposto vem embutido na mercadoria.
Quais produtos entram no imposto seletivo?
Veículos, embarcações e aeronaves, fumígenos, bebidas alcoólicas, bebidas açucaradas, bens minerais e concursos de prognósticos. Caminhões ficam de fora.
Qual é a alíquota do imposto seletivo em 2027?
Ainda não está definida. Até 27 de outubro de 2026, a medida provisória com os valores não havia sido publicada. Para minerais, há teto de 0,25%.
O custo do imposto seletivo já está no preço da sua empresa?
Quem toca uma empresa vive o ritmo das vendas e deixa a revisão de custos para depois. Por isso, o tributo pode chegar embutido nas compras sem que a margem seja recalculada. Sem ajuste, o resultado cai sem que ninguém perceba a causa.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a mapear os itens afetados, simular o impacto e definir o tratamento contábil. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.