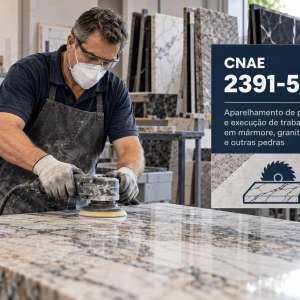
O CNAE 2391-5/02 é o código de quem corta blocos de mármore, granito e outras pedras pra construção no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Chapa de granito, paralelepípedo, meio-fio de pedra e soleira de mármore começam num bloco bruto. O aparelhamento transforma esse bloco em peças pra obra.
O Brasil é potência em rochas ornamentais. Segundo dados citados pelo ES Brasil, as exportações chegaram a US$ 1,48 bilhão em 2025, alta de 17,5%.
Além disso, o Espírito Santo respondeu por 78,5% desse total. Já os Estados Unidos compraram 53,6% das rochas exportadas.
Por isso, entender o CNAE 2391-5/02 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 2391-5/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 2391-5/02 corresponde à subclasse “Aparelhamento de pedras para construção, exceto associado à extração”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 23, o grupo 239 e a classe 23.91-5, do aparelhamento de pedras.
Segundo a Concla, o código cobre o corte de blocos de mármore, granito, ardósia e outras pedras, sem extração. Do mesmo modo, entram meios-fios, paralelepípedos e chapas.
Funções e atividades permitidas no CNAE 2391-5/02
O CNAE 2391-5/02 é o código das serrarias de rochas e dos aparelhadores de pedra. Ou seja, ele recebe quem corta blocos brutos em chapas e peças pra construção.
Primeiro, a empresa compra os blocos das pedreiras. Em seguida, serra os blocos em teares ou fios diamantados e faz o polimento das chapas. Depois, vende pras marmorarias, construtoras e exportadores.
Além disso, entram a cantaria, os degraus, as soleiras e os rodapés de pedra. Do mesmo modo, o polimento e o acabamento de chapas ficam aqui.
Atividades que não se enquadram no CNAE 2391-5/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, o corte de placas e chapas já serradas fica no CNAE 2391-5/03. Da mesma forma, o aparelhamento junto com a extração usa o grupo 08.1.
Também fica de fora a pedra artificial, no CNAE 2229-3/03. Do mesmo modo, a britagem de pedras usa o CNAE 2391-5/01.
O CNAE 2391-5/02 pode ser MEI?
Não. O CNAE 2391-5/02 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar pedras aparelhadas.
Na real, essa atividade exige máquinas, fornos ou estrutura industrial, além de licenças. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Tributação do CNAE 2391-5/02
A tributação do CNAE 2391-5/02 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na indústria de rochas, a pessoa física não é uma opção na prática. A venda pra lojas e indústrias exige nota fiscal, inscrição estadual e licenças. Por isso, o caminho é a pessoa jurídica.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Os produtos deste código seguem, em regra, a regra geral de PIS e Cofins. Por isso, no Lucro Real, os créditos das compras fazem diferença no custo final.
No IPI, cada produto segue a alíquota da TIPI, que pode ser zero ou reduzida. Mesmo assim, cada NCM precisa ser conferida. Do mesmo modo, o ICMS varia conforme o estado e o destino da venda.
Na exportação, a venda não paga ICMS, IPI, PIS e Cofins. Por outro lado, a empresa acumula créditos das compras. Por isso, quem exporta precisa de um plano pra usar ou ressarcir esses créditos.
Vale olhar também os resíduos. A serragem de rochas gera lama abrasiva, que exige destinação ambiental correta. Por isso, esse custo precisa entrar no preço. Além disso, o reaproveitamento da lama pode reduzir esse gasto.
No mercado interno, as chapas pagam ICMS e IPI conforme a NCM. Por isso, a classificação fiscal de cada produto precisa ser conferida com cuidado.
Vale olhar também o frete. Materiais de construção são pesados e têm valor baixo por tonelada. Por isso, o raio de venda é limitado, e a logística pesa muito no preço.
Na prática, as serrarias pequenas usam o Simples. Já as médias e exportadoras comparam o Lucro Presumido com o Real, por causa dos créditos.
Tabela do Simples Nacional atualizada para o CNAE 2391-5/02
No Simples Nacional, o CNAE 2391-5/02 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas de materiais de construção são pequenas e regionais, o Simples é bastante usado. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de pedras aparelhadas industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3,6 milhões de receita anual chega a uma alíquota efetiva de cerca de 12,32%. Assim, se vender R$ 300 mil num mês, vai pagar perto de R$ 36.980 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra indústria de rochas
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 2391-5/02, porque a indústria de rochas tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 2391-5/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 2391-5/02 é que esses materiais não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, as construtoras vão aproveitar o crédito na compra de materiais. Assim, o imposto pesa menos na obra. Por isso, quem tá no Simples e vende pra construtoras pode avaliar recolher CBS e IBS por fora do DAS.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a serraria que exporta precisa planejar os créditos. Afinal, crédito parado é dinheiro parado.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 2391-5/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. A fábrica gera poeira, resíduos e, às vezes, emissões de fornos. Por isso, a licença e o controle das emissões são obrigatórios. Além disso, os blocos comprados precisam vir de pedreira com título minerário e licença em dia.
Depois disso, cuide da segurança do trabalho e dos Bombeiros. Máquinas, fornos e cargas pesadas seguem a NR-12 e outras normas. Do mesmo modo, a poeira de sílica exige proteção respiratória.
Também confira as normas do produto. Muitos materiais de construção seguem normas da ABNT, e alguns têm certificação do Inmetro. Por isso, os ensaios fazem parte do custo.
Por fim, organize os fornecedores e a logística. Matérias-primas minerais precisam de origem legal, com nota e licença do fornecedor. Assim, a empresa evita problemas ambientais e fiscais.
Passo a passo para abrir CNPJ com o CNAE 2391-5/02
Abrir uma empresa com o CNAE 2391-5/02 segue o processo da Redesim, com etapas próprias da indústria de rochas. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de pedras aparelhadas” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de pedras aparelhadas. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na indústria de rochas
A gestão financeira da fábrica gira em torno do ritmo das obras e do custo de energia e frete. Além disso, revendas e construtoras pagam a prazo. Por isso, o capital de giro precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Matérias-primas minerais, energia, combustível dos fornos, frete, manutenção e mão de obra concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria de rochas. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Queda nas obras, alta da energia, inadimplência de revendas e concorrência de outras regiões podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 2391-5/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 2391-5/02. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3,6 milhões de receita anual vendendo pedras aparelhadas. No Simples Nacional a alíquota efetiva fica em torno de 12,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 2391-5/02
O que entra no CNAE 2391-5/02?
O corte de blocos de mármore, granito, ardósia e outras pedras, sem extração. Também entra a produção de chapas e peças pra obra.
Marmoraria que faz bancada usa o CNAE 2391-5/02?
Não. O corte de chapas e os trabalhos em pedra ficam no CNAE 2391-5/03.
O CNAE 2391-5/02 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Exportar chapas de granito paga imposto?
Não paga ICMS, IPI, PIS e Cofins na exportação. Por outro lado, os créditos das compras precisam de planejamento.
Conclusão
O CNAE 2391-5/02 é o código de quem corta blocos de mármore, granito e outras pedras pra construção. No entanto, não aceita MEI e exige estrutura industrial.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você beneficia rochas ou quer abrir uma serraria de rochas, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |
- CNAE 2423-7/01 Produção de Tubos de Aço sem Costura: Guia para Abrir e Tributar
- CNAE 2422-9/02 Produção de Laminados Planos de Aços Especiais: Guia para Abrir e Tributar
- CNAE 2422-9/01 Produção de Laminados Planos de Aço ao Carbono: Guia para Abrir e Tributar
- CNAE 2412-1/00 Produção de Ferroligas: Guia para Abrir e Tributar
- CNAE 2411-3/00 Produção de Ferro-Gusa: Guia para Abrir e Tributar