O CNAE 2342-7/02 é o código de quem fabrica telhas, tijolos, lajotas e outros produtos de olaria no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Tijolo baiano, telha colonial e lajota de barro estão em quase toda casa brasileira. Eles saem das olarias e cerâmicas vermelhas, espalhadas pelo interior do país.
O setor acompanha o ritmo das obras. Segundo a Abramat, citada pelo Times Brasil, o faturamento da indústria de materiais de construção caiu 0,5% em 2025.
Ou seja, foi um ano de estabilidade, sem crescimento real. Por isso, o controle de custos e de crédito ficou ainda mais importante.
Por isso, entender o CNAE 2342-7/02 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 2342-7/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Fabricação de artefatos de cerâmica e barro cozido para uso na construção, exceto azulejos e pisos”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 23, o grupo 234 e a classe 23.42-7, dos produtos cerâmicos pra construção.
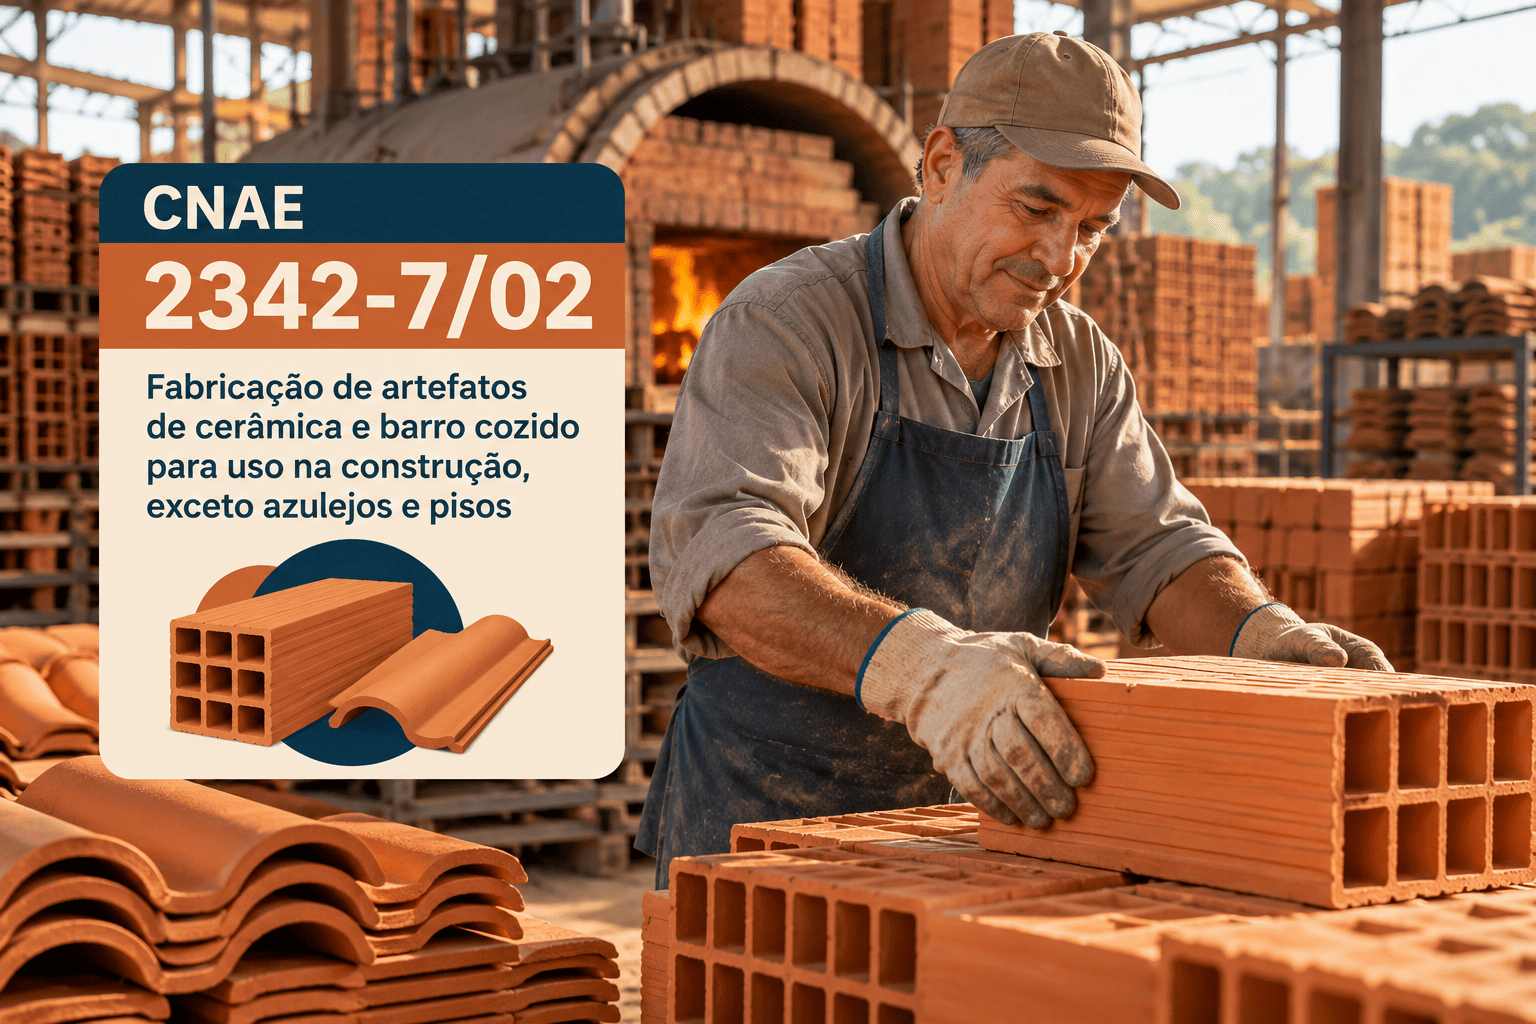
Segundo a Concla, o código cobre telhas, tijolos, lajotas, canos e manilhas de cerâmica e barro cozido pra construção. Do mesmo modo, entram produtos de olaria e cerâmica vazada pra fachadas.
Funções e atividades permitidas no CNAE 2342-7/02
O CNAE 2342-7/02 é o código das olarias e cerâmicas vermelhas. Ou seja, ele recebe quem transforma argila em telhas, tijolos e outros produtos pra obra.
Primeiro, a olaria extrai ou compra a argila e prepara a massa. Em seguida, molda as peças na maromba ou na prensa e deixa secar. Depois, queima em fornos e vende pras revendas e construtoras da região.
Além disso, entram calhas, rodapés, elementos vazados e ornamentos de cerâmica. Do mesmo modo, os ladrilhos e pastilhas não esmaltados ficam aqui.
Atividades que não se enquadram no CNAE 2342-7/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os azulejos e pisos ficam no CNAE 2342-7/01. Da mesma forma, os tijolos refratários usam o CNAE 2341-9/00.
Também ficam de fora as louças sanitárias, no CNAE 2349-4/01. Do mesmo modo, a pedra artificial usa o CNAE 2229-3/03.
O CNAE 2342-7/02 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz uma ocupação ligada ao CNAE 2342-7/02. É a ocupação de oleiro(a) independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ICMS. Ou seja, é um bom começo pra quem produz tijolos e telhas em pequena escala em pequena escala.
Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção. Além disso, ser MEI não dispensa o alvará e a licença ambiental.
Tributação do CNAE 2342-7/02
A tributação do CNAE 2342-7/02 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na cadeia da construção, a pessoa física não é uma opção na prática. A venda pra lojas e indústrias exige nota fiscal, inscrição estadual e licenças. Por isso, o caminho é o MEI, pra quem é bem pequeno, ou a pessoa jurídica.
Regimes tributários, PIS, Cofins, IPI e ICMS
Como pessoa jurídica, a empresa escolhe entre MEI, Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Os produtos deste código seguem, em regra, a regra geral de PIS e Cofins. Por isso, no Lucro Real, os créditos das compras fazem diferença no custo final.
No IPI, cada produto segue a alíquota da TIPI, que pode ser zero ou reduzida. Mesmo assim, cada NCM precisa ser conferida. Do mesmo modo, o ICMS varia conforme o estado e o destino da venda.
Matéria-prima, frete e outros pontos de atenção
Vale olhar também a matéria-prima. Quem extrai a própria argila precisa de título na Agência Nacional de Mineração e paga a CFEM. Já quem compra deve exigir nota e licença do fornecedor.
Outro ponto é a lenha. Fornos que queimam lenha precisam de origem legal, com Documento de Origem Florestal quando for o caso. Por isso, o fornecedor de energia também passa pela fiscalização ambiental.
No ICMS, a regra pra tijolos e telhas varia bastante entre os estados. Por isso, vale conferir se há substituição tributária ou benefício local.
Vale olhar também o frete. Materiais de construção são pesados e têm valor baixo por tonelada. Por isso, o raio de venda é limitado, e a logística pesa muito no preço.
Outro ponto é o ciclo das obras. Juros altos e chuvas reduzem as vendas, enquanto programas habitacionais aquecem o mercado. Por isso, o caixa precisa de folga nos meses fracos.
Na prática, as fábricas pequenas usam o Simples. Já as médias e grandes comparam o Lucro Presumido com o Real. Por isso, a simulação faz diferença conforme a empresa cresce.
Tabela do Simples Nacional atualizada para o CNAE 2342-7/02
No Simples Nacional, o CNAE 2342-7/02 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas de materiais de construção são pequenas e regionais, o Simples é bastante usado. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de telhas e tijolos industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 600 mil de receita anual chega a uma alíquota efetiva de cerca de 7,69%. Assim, se vender R$ 50 mil num mês, vai pagar perto de R$ 3.840 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra cadeia da construção
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 2342-7/02, porque a cadeia da construção tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 2342-7/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 2342-7/02 é que esses materiais não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, as construtoras vão aproveitar o crédito na compra de materiais. Assim, o imposto pesa menos na obra. Por isso, quem tá no Simples e vende pra construtoras pode avaliar recolher CBS e IBS por fora do DAS.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a olaria precisa regularizar a argila e a lenha primeiro. Afinal, a multa ambiental pesa mais.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 2342-7/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. A fábrica gera poeira, resíduos e, às vezes, emissões de fornos. Por isso, a licença e o controle das emissões são obrigatórios. Além disso, a extração de argila exige título minerário e licença própria.
Depois disso, cuide da segurança do trabalho e dos Bombeiros. Máquinas, fornos e cargas pesadas seguem a NR-12 e outras normas. Do mesmo modo, a poeira de sílica exige proteção respiratória.
Também confira as normas do produto. Muitos materiais de construção seguem normas da ABNT, e alguns têm certificação do Inmetro. Por isso, os ensaios fazem parte do custo.
Por fim, organize os fornecedores e a logística. Matérias-primas minerais precisam de origem legal, com nota e licença do fornecedor. Assim, a empresa evita problemas ambientais e fiscais.
Passo a passo para abrir CNPJ com o CNAE 2342-7/02
Abrir uma empresa com o CNAE 2342-7/02 segue o processo da Redesim, com etapas próprias da cadeia da construção. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de telhas e tijolos” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de telhas e tijolos. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na cadeia da construção
A gestão financeira da fábrica gira em torno do ritmo das obras e do custo de energia e frete. Além disso, revendas e construtoras pagam a prazo. Por isso, o capital de giro precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Matérias-primas minerais, energia, combustível dos fornos, frete, manutenção e mão de obra concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da cadeia da construção. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Queda nas obras, alta da energia, inadimplência de revendas e concorrência de outras regiões podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 2342-7/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 2342-7/02. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 600 mil de receita anual vendendo telhas e tijolos. No Simples Nacional a alíquota efetiva fica em torno de 7,7%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 2342-7/02
O que entra no CNAE 2342-7/02?
A fabricação de telhas, tijolos, lajotas, manilhas e outros produtos de cerâmica e barro cozido pra construção.
Fazer porcelanato entra no CNAE 2342-7/02?
Não. Os azulejos, pisos e porcelanatos ficam no CNAE 2342-7/01.
O CNAE 2342-7/02 pode ser MEI?
Sim, pela ocupação de oleiro(a) independente.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Dá pra ser MEI com uma olaria?
Sim, como oleiro independente, desde que caiba no limite de faturamento e de empregados.
Conclusão
O CNAE 2342-7/02 é o código de quem fabrica telhas, tijolos, lajotas e outros produtos de olaria. Além disso, aceita MEI em ocupação específica e Simples pelo Anexo II.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem uma olaria ou quer abrir uma olaria, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |
- CNAE 2422-9/02 Produção de Laminados Planos de Aços Especiais: Guia para Abrir e Tributar
- CNAE 2422-9/01 Produção de Laminados Planos de Aço ao Carbono: Guia para Abrir e Tributar
- CNAE 2412-1/00 Produção de Ferroligas: Guia para Abrir e Tributar
- CNAE 2411-3/00 Produção de Ferro-Gusa: Guia para Abrir e Tributar
- CNAE 2399-1/99 Fabricação de Outros Produtos de Minerais Não Metálicos: Guia para Abrir e Tributar