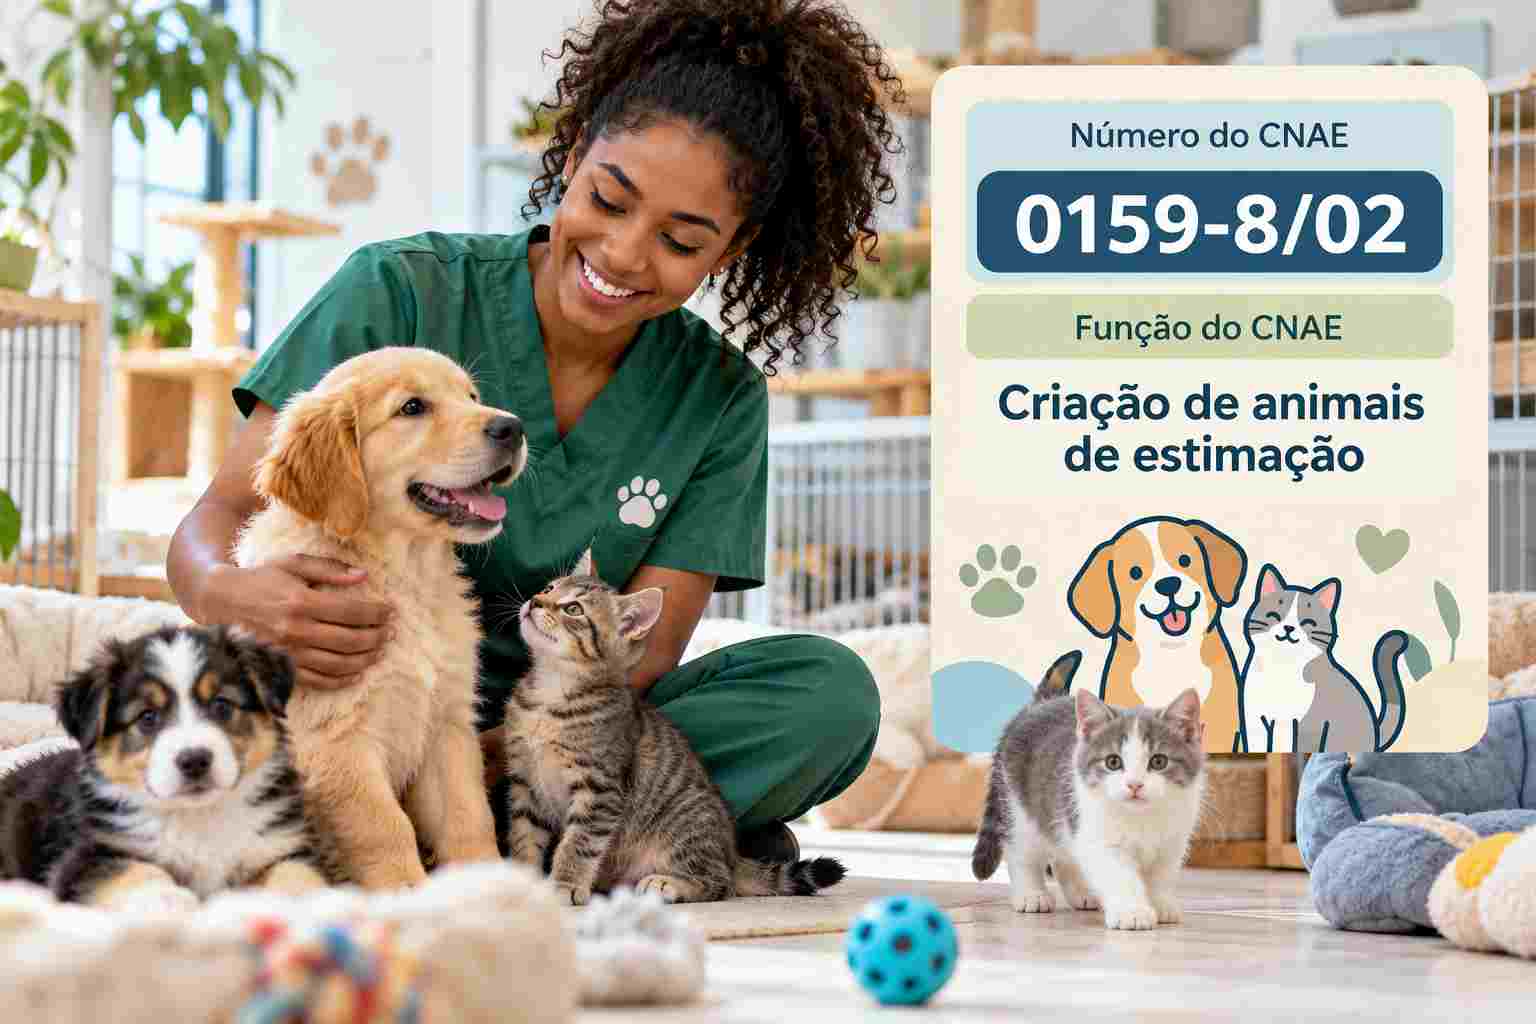
O CNAE 0159-8/02 é o código de quem cria cães, gatos, pássaros ou outros pets pra venda no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a opção pelo MEI.
O Brasil é um dos maiores mercados pet do mundo. Segundo a Abinpet e o Instituto Pet Brasil, o setor deve movimentar R$ 77,2 bilhões em 2025, alta de 2,4%. Os dados foram divulgados pelo Diário de Pernambuco.
A população de animais de estimação passa de 160 milhões, com média de 2,2 pets por residência. Ou seja, há muita procura por filhotes, principalmente de raças de cães e gatos.
Por outro lado, a criação de pets está cada vez mais fiscalizada. Leis de bem-estar animal e regras locais pra canis e gatis exigem estrutura, controle sanitário e responsabilidade.
Ou seja, é um negócio com demanda firme, mas que exige seriedade e documentação em dia. Por isso, entender o CNAE 0159-8/02 ajuda o criador a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 0159-8/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0159-8/02 corresponde à subclasse “Criação de animais de estimação”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 015 e a classe 01.59-8, da criação de animais não especificados anteriormente.
Segundo as notas da Concla, o código inclui a criação de cães, gatos, hamsters, porquinhos-da-índia, pássaros e outros pets. Na prática, atende canis, gatis e criatórios de pequenos animais.
Funções e atividades permitidas no CNAE 0159-8/02
O CNAE 0159-8/02 cobre a criação de animais de estimação com a finalidade de venda. Isso inclui a reprodução, os cuidados com os filhotes e a venda pros novos tutores.
Primeiro, o código abrange a manutenção das matrizes e dos reprodutores, com alimentação, vacinação e acompanhamento veterinário. Em seguida, inclui o nascimento e os cuidados com os filhotes até a idade adequada de venda. Por fim, cobre a venda dos animais criados no próprio canil ou gatil.
Contudo, hospedar animais de terceiros, como em hotéis pra pets, é outra atividade. Do mesmo modo, adestrar cães de guarda e vender produtos pet têm códigos próprios. Por isso, o criador que oferece esses serviços precisa de CNAEs secundários.
Atividades que não se enquadram no CNAE 0159-8/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, o alojamento de animais domésticos fica no CNAE 9609-2/07, e o adestramento de cães de guarda no 8011-1/02. Da mesma forma, a criação de aves silvestres fica na classe 01.55-5. Além disso, peixes ornamentais e outros animais aquáticos ficam na aquicultura.
Também ficam de fora o comércio varejista de animais comprados de terceiros e os serviços veterinários. Eles têm códigos próprios de comércio e de saúde animal.
O CNAE 0159-8/02 pode ser MEI?
Sim. O CNAE 0159-8/02 aparece no Anexo XI da Resolução CGSN nº 140/2018. A ocupação é a de criador de animais domésticos independente. Ou seja, quem cria pets pra venda pode abrir um MEI.
O MEI paga um valor fixo mensal, que inclui o INSS e uma parcela de ICMS. Contudo, o faturamento não pode passar do limite anual do MEI, hoje de R$ 81 mil. Além disso, o MEI pode ter só um empregado.
Na real, filhotes de raça podem ter preço alto, e o limite do MEI é atingido rápido. Por isso, vale comparar o MEI com a microempresa no Simples antes de decidir.
Tributação do CNAE 0159-8/02
A tributação do CNAE 0159-8/02 depende de duas perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Como pessoa física, sem CNPJ, a venda frequente de filhotes pode ser vista como atividade comercial informal. Nesse caso, o criador fica sem nota fiscal e corre riscos com a fiscalização. Por isso, quem cria com regularidade costuma se formalizar como MEI ou empresa.
Como pessoa jurídica, a empresa escolhe entre MEI, Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária, fora do Simples, incide em regra sobre a folha.
Aqui mora um cuidado importante. Os animais de estimação não são alimento, então não têm os benefícios dos produtos agropecuários. Por isso, a venda tende a seguir a regra geral de PIS e Cofins, de 3,65% no Lucro Presumido.
No ICMS, a venda de animais segue as regras de cada estado. Contudo, no MEI e no Simples, o ICMS já vem dentro da guia mensal. Além disso, a nota fiscal ajuda a comprovar a origem do animal pro comprador.
Outro ponto é a documentação. Vacinas, vermifugação, microchip e pedigree, quando houver, valorizam o filhote e protegem o criador. Do mesmo modo, a venda precisa respeitar a idade mínima e as regras de bem-estar animal.
Tabela do Simples Nacional atualizada para o CNAE 0159-8/02
No Simples Nacional, o CNAE 0159-8/02 não tá sujeito ao Fator R. A venda dos animais criados no próprio canil ou gatil é tributada pelo Anexo I. Isso vale tanto pra cães e gatos quanto pra pássaros e pequenos animais.
No entanto, receitas de hospedagem, banho e tosa ou adestramento são serviços e seguem outros anexos. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de animais da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 360 mil de receita anual chega a uma alíquota efetiva de cerca de 5,65%. Assim, se vender R$ 30 mil em filhotes num mês, vai pagar perto de R$ 1.700 de DAS.
| Atenção: como a venda de pets segue a regra geral de PIS e Cofins, o Simples costuma ser competitivo pra criadores pequenos e médios. Por isso, a simulação faz ainda mais diferença. |
O que é Fator R e por que ele não vale pros criadores de pets
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0159-8/02, porque a criação de animais de estimação tá no Anexo I.
Aqui o Fator R pode aparecer na prática. Muitos criadores também oferecem hospedagem, banho e tosa ou adestramento. Nesse cenário, a relação entre folha e receita pode mudar o anexo desses serviços.
Reforma tributária e o CNAE 0159-8/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, exige atenção do criador de pets. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0159-8/02 é entender que pets não são alimento nem insumo agropecuário. Por isso, a venda de animais de estimação tende a pagar a alíquota cheia de CBS e IBS. O enquadramento exato precisa ser confirmado pelo contador.
Além disso, o MEI e o Simples seguem com regras próprias na reforma. Pra quem vende direto pro consumidor final, ficar no Simples tende a ser mais simples. Isso porque o tutor que compra o filhote não aproveita crédito.
Por outro lado, rações, vacinas e medicamentos veterinários pra pets também tendem a seguir a alíquota cheia. Assim, o custo de manter o plantel pode mudar com a transição.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o criador deve separar bem a venda de animais e os serviços. Afinal, cada receita tem regras próprias hoje e na reforma.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0159-8/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, confira as regras do seu município e do seu estado. Muitos locais exigem registro do canil ou gatil, responsável técnico veterinário e alvará. Em seguida, verifique se há restrições à venda de animais.
Depois disso, organize a estrutura. Espaço adequado, higiene, controle de doenças e limite de cruzas por matriz são essenciais. Além disso, a Lei nº 14.064/2020 aumentou as penas pra maus-tratos contra cães e gatos.
Também cuide da documentação dos animais. Carteira de vacinação, microchip e registro em associações de raça valorizam o filhote. Do mesmo modo, um contrato de venda claro evita problemas com os compradores.
Por fim, defina os canais de venda. Venda direta, indicação e redes sociais exigem atenção às regras do comércio e do consumidor.
Passo a passo para abrir CNPJ com o CNAE 0159-8/02
Abrir uma empresa com o CNAE 0159-8/02 segue o processo da Redesim, com algumas etapas próprias do agro. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial do estado, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “criação de animais de estimação” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de animais. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha o alvará e os registros exigidos pelo município. Só então o canil ou gatil tá pronto pra vender com tudo em dia.
Gestão financeira no canil e no gatil
A gestão financeira de um canil ou gatil exige atenção aos ciclos reprodutivos. As vendas se concentram nas épocas de nascimento das ninhadas. Por isso, o fluxo de caixa precisa cobrir os meses sem filhotes.
Em primeiro lugar, separe as contas do negócio das contas pessoais. Essa separação é exigida pela contabilidade e ajuda a enxergar se a criação dá lucro. Além disso, acompanhe o custo de cada ninhada.
Em segundo lugar, controle os custos que mais pesam. Ração, veterinário, vacinas, exames e estrutura concentram boa parte do orçamento. Da mesma forma, investir em marketing e reputação faz diferença no preço.
Também vale entender a contabilidade do plantel. Os filhotes pra venda são tratados como estoque, enquanto matrizes e reprodutores podem ser ativo imobilizado. Por isso, um bom controle individual dos animais evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Doenças no plantel, ninhadas menores e queda na procura podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0159-8/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0159-8/02. Isso porque a venda de pets não tem os benefícios dos produtos agropecuários.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 360 mil de receita anual vendendo filhotes da própria criação. No Simples Nacional a alíquota efetiva fica em torno de 5,7%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, nesse cenário, o Simples sai bem mais barato que o Lucro Presumido. Contudo, pra quem fatura pouco, o MEI pode ser ainda mais vantajoso. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar MEI, microempresa e Lucro Presumido e separar a venda de animais e os serviços. Também vale acompanhar o limite do MEI, pra não ser desenquadrado de surpresa.
Perguntas frequentes sobre o CNAE 0159-8/02
Canil pode ser MEI?
Sim. A ocupação de criador de animais domésticos independente está no Anexo XI da Resolução CGSN nº 140/2018.
Hotel pra pets entra no CNAE 0159-8/02?
Não. O alojamento de animais domésticos fica no CNAE 9609-2/07.
A venda de filhotes paga PIS e Cofins?
Sim. Como pets não são alimento, a venda tende a seguir a regra geral de PIS e Cofins.
Os pets pagam CBS e IBS com a reforma?
Tendem a pagar a alíquota cheia, porque não são alimento nem insumo agropecuário. Confirme com o contador.
Conclusão
O CNAE 0159-8/02 é o ponto de partida pra formalizar canis, gatis e criatórios de pets. Ele permite criar, reproduzir e vender animais de estimação da própria criação. Além disso, aceita MEI, o que facilita a formalização de quem está começando.
Na parte dos impostos, os pets não têm os benefícios dos produtos agropecuários. Por isso, escolher entre MEI, Simples ou Lucro Presumido exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você cria animais de estimação ou quer abrir um canil legalizado, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto seu canil ou gatil pode economizar com o regime certo. |
- CNAE 0161-0/02 Serviço de Poda de Árvores para Lavouras: Guia para Abrir e Tributar
- CNAE 0161-0/01 Serviço de Pulverização e Controle de Pragas Agrícolas: Guia para Abrir e Tributar
- CNAE 0159-8/99 Criação de Outros Animais Não Especificados Anteriormente: Guia para Abrir e Tributar
- CNAE 0159-8/04 Criação de Bicho-da-Seda: Guia para Abrir e Tributar
- CNAE 0159-8/03 Criação de Escargô: Guia para Abrir e Tributar