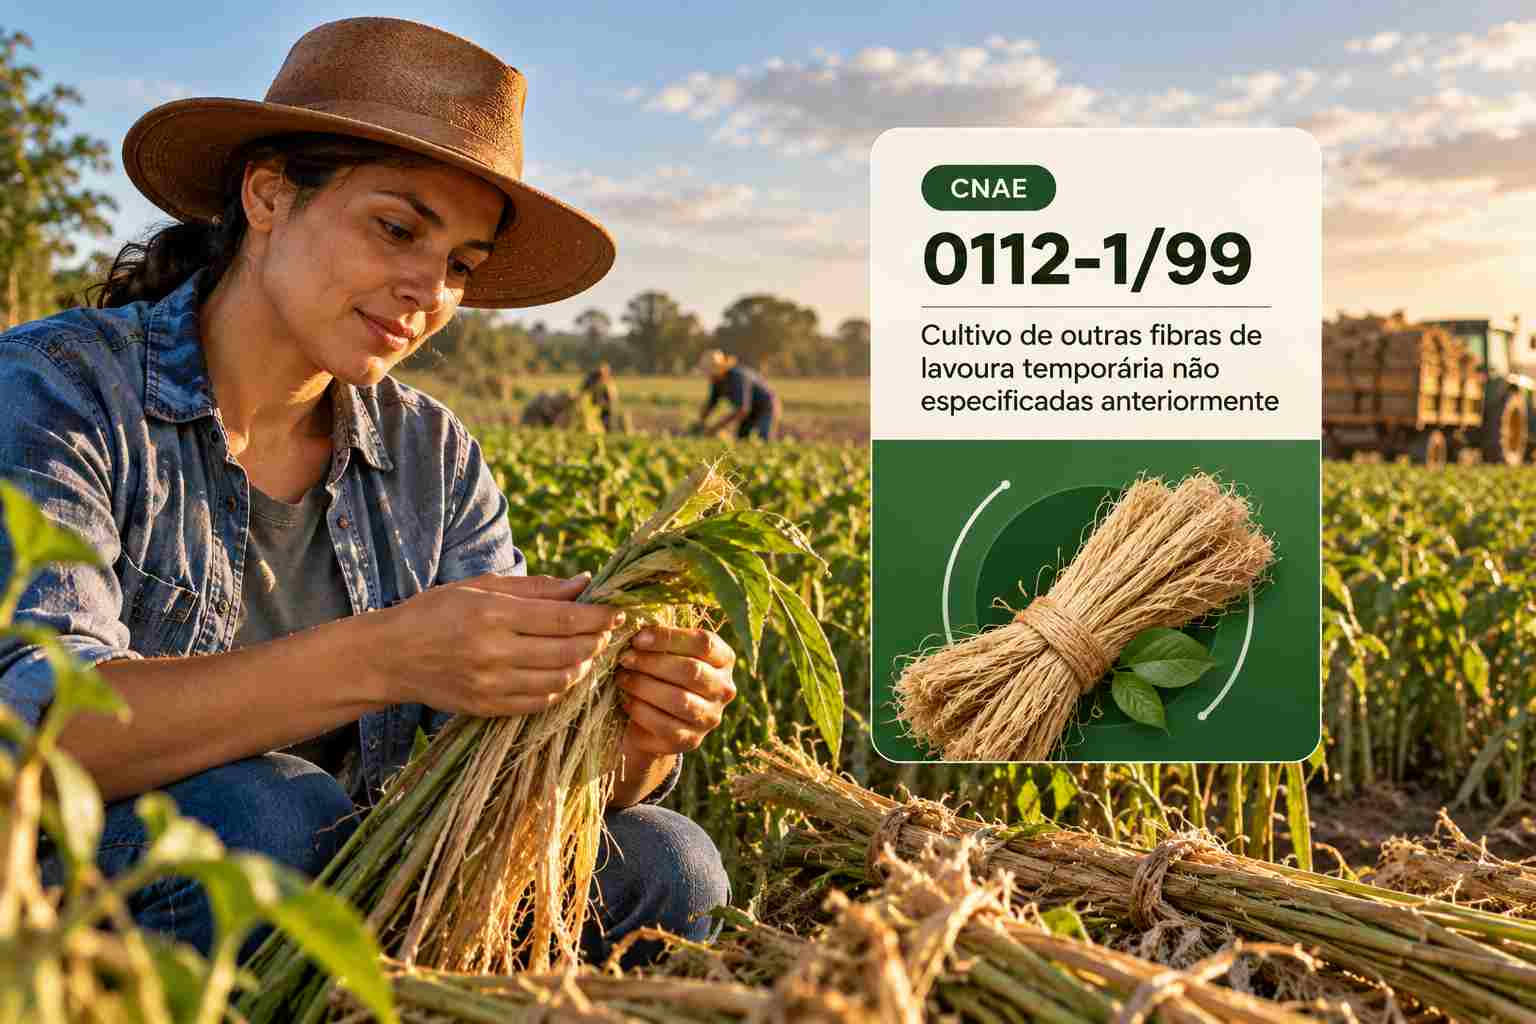
O CNAE 0112-1/99 é o código de quem planta fibras como malva, rami, linho, junco e sorgo vassoura. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária.
As fibras naturais tão voltando ao radar. Em junho de 2026, a Finep anunciou apoio a um projeto de R$ 25,7 milhões. O objetivo é estruturar a cadeia da malva na Amazônia. A proposta, liderada pela Companhia Têxtil de Castanhal, quer mecanizar a produção e criar tecidos de maior valor.
Ao mesmo tempo, marcas de moda e de embalagens buscam materiais biodegradáveis. Por isso, fibras como malva e rami ganham espaço como alternativa ao plástico e às fibras sintéticas.
Ou seja, é um mercado de nicho, mas com cara de futuro. Assim, entender o CNAE 0112-1/99 ajuda o produtor a se formalizar do jeito certo e a pagar menos imposto.
O que é o CNAE 0112-1/99
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0112-1/99 corresponde à subclasse “Cultivo de outras fibras de lavoura temporária não especificadas anteriormente”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 011 e a classe 01.12-1, das fibras de lavoura temporária.
Na prática, ele funciona como um código guarda-chuva. Ou seja, reúne as fibras que não têm subclasse própria, já que algodão herbáceo e juta têm códigos exclusivos.
Funções e atividades permitidas no CNAE 0112-1/99
Segundo a nota explicativa da CNAE, o código inclui o cultivo de junco, linho, malva, rami e sorgo vassoura. Além disso, ele cobre outras fibras de lavoura temporária que não aparecem em nenhuma outra subclasse.
Primeiro, o código abrange o plantio, a condução e a colheita dessas plantas. Em seguida, ele inclui a produção de sementes e mudas, desde que seja complementar ao cultivo. Isso vale, por exemplo, pras mudas e sementes de malva, pros rizomas de rami e pras sementes de sorgo vassoura.
Cada fibra tem seu perfil. A malva é plantada nas várzeas do Amazonas e do Pará e vira sacaria, cordas e tecidos. Já o rami teve seu auge no norte do Paraná. Enquanto isso, o sorgo vassoura é cultivado no Sul pra fabricar vassouras.
Por fim, o produtor pode macerar e secar a fibra na propriedade, como já acontece com a malva. Contudo, fiar a fibra ou fabricar tecidos já é atividade industrial. Portanto, quem quer agregar valor precisa de outros códigos.
Atividades que não se enquadram no CNAE 0112-1/99
Algumas atividades parecidas ficam de fora e pedem CNAEs próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, o algodão herbáceo usa o CNAE 0112-1/01, e a juta usa o 0112-1/02. Da mesma forma, o algodão arbóreo, que é perene, fica no CNAE 0139-3/99. Assim, quem planta juta e malva juntas deve registrar os dois códigos.
Além disso, sementes certificadas dessas fibras ficam no CNAE 0141-5/01, e mudas certificadas no 0142-3/00. Preparo de solo, plantio e colheita pra terceiros exigem o CNAE 0161-0/03. Já a preparação das fibras fora da propriedade rural usa o CNAE 1312-0/00.
Vale um alerta sobre o cânhamo industrial. Ele não aparece na nota da subclasse e depende de regras sanitárias próprias. Em janeiro de 2026, a Anvisa liberou o cultivo de cannabis com até 0,3% de THC. Mas só pra empresas habilitadas e fins medicinais. Por isso, cânhamo pra fibra exige análise jurídica antes de qualquer plantio.
O CNAE 0112-1/99 pode ser MEI?
Não. O CNAE 0112-1/99 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra plantar malva, rami ou linho.
Na real, boa parte desses produtores trabalha como agricultor familiar, na pessoa física. Nesse modelo, o produtor tem inscrição estadual e cadastro no CAEPF. Além disso, ele pode se registrar no Cadastro Nacional da Agricultura Familiar, o CAF, que abre portas pro Pronaf. Outra saída comum é participar de uma cooperativa, que vende a fibra em nome do grupo.
Tributação do CNAE 0112-1/99
A tributação do CNAE 0112-1/99 depende de duas perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, o Funrural de 1,5% costuma ser retido pela empresa que compra a fibra.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha.
No PIS e na Cofins, essas fibras não têm benefício específico. Ou seja, a venda por pessoa jurídica segue a regra geral, de 3,65% no regime cumulativo. No ICMS, as regras dependem do estado, e o Amazonas tem tratamentos próprios pra produção regional.
Também vale lembrar das subvenções. No Amazonas, o governo estadual paga um valor extra por quilo de malva produzida. Esse dinheiro tem tratamento contábil próprio e precisa ser registrado corretamente pelo contador.
Tabela do Simples Nacional atualizada para o CNAE 0112-1/99
No Simples Nacional, o CNAE 0112-1/99 não tá sujeito ao Fator R. A venda da fibra produzida na própria propriedade é tributada pelo Anexo I. Isso vale também pra fibra seca e enfardada, porque essas etapas não são industrialização.
No entanto, se a empresa fiar a fibra, tecer ou fabricar vassouras, essa receita vai pro Anexo II. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de fibras da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 300 mil de receita anual chega a uma alíquota efetiva de 5,32%. Assim, se vender R$ 40 mil de fibra num mês, vai pagar perto de R$ 2.128 de DAS.
| Atenção: se a mesma empresa vender malva e fabricar vassouras de sorgo, cada receita vai pro seu anexo. Por isso, a separação no PGDAS-D precisa ser feita nota por nota. |
O que é Fator R e por que ele não vale pras fibras
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0112-1/99, porque o cultivo de fibras tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a prestar assistência técnica pra outros produtores como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 0112-1/99
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, também chega às fibras naturais. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
A notícia mais importante pro CNAE 0112-1/99 é o regime do produtor rural não contribuinte. Quem fatura menos de R$ 3,6 milhões por ano não é contribuinte da CBS e do IBS. Na prática, isso alcança quase todos os produtores de malva, rami e linho.
Além disso, a indústria que compra a fibra desse produtor pode usar crédito presumido de CBS e IBS. Dessa forma, a fibra nacional continua competitiva frente às fibras importadas e sintéticas.
Também há redução de 60% pros insumos agropecuários, como sementes e fertilizantes. Já a fibra vendida por quem optar pelo regime regular pode ter redução como produto agropecuário. Contudo, esse enquadramento ainda depende de confirmação no regulamento, porque algumas fibras passam por maceração.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o pequeno produtor de fibras não deve ter medo da reforma. Afinal, como não contribuinte, ele segue fora da CBS e do IBS, e a indústria continua tendo crédito na compra.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0112-1/99, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina quais fibras você vai plantar. Se também houver juta ou algodão, esses códigos entram como secundários. Em seguida, pergunte se você precisa mesmo de um CNPJ. Afinal, a pessoa física ou a cooperativa podem sair mais baratas.
Depois disso, confira a situação da área. O Cadastro Ambiental Rural, o CAR, é indispensável, principalmente em várzeas. Além disso, verifique se a área fica em reserva ou unidade de conservação, porque isso muda as regras de uso.
Também é importante formalizar a mão de obra. Na malva, muitas famílias trabalham com meeiros, que fazem o afogamento e ficam com parte da produção. Do mesmo modo, esse arranjo deve virar um contrato de parceria rural, pra evitar problemas trabalhistas.
Por fim, garanta o comprador antes de plantar. Indústrias têxteis, fabricantes de vassouras e artesãos costumam comprar com padrão de qualidade definido. Somente assim a decisão fica baseada em números reais.
Passo a passo para abrir CNPJ com o CNAE 0112-1/99
Abrir uma empresa com o CNAE 0112-1/99 segue o processo da Redesim, com algumas etapas próprias do agro. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial do estado, com o endereço rural e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “cultivo de fibras” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda da fibra. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, cadastre a empresa nos programas estaduais de subvenção, quando houver. Só então a operação tá pronta pra vender a fibra com tudo em dia.
Gestão financeira na produção de fibras
A gestão financeira das fibras tem uma particularidade. A receita costuma vir concentrada na colheita, enquanto os custos aparecem ao longo do ano. Por isso, o fluxo de caixa precisa ser planejado por safra.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito rural. Além disso, anote quanto custa produzir cada quilo de fibra.
Em segundo lugar, controle os custos que mais pesam. Sementes, mão de obra e transporte concentram boa parte do orçamento. Da mesma forma, se você planta mais de uma fibra, separe os custos de cada cultura.
Outro cuidado essencial é fugir da dependência de atravessadores. Vender direto pra indústria ou por meio de cooperativa costuma garantir preço melhor. Assim, subvenções e o preço mínimo do governo federal viram complemento, e não a única margem.
Por fim, crie uma reserva pra anos difíceis. Na várzea, uma cheia fora de época pode alagar a lavoura antes da colheita. Portanto, juntar reserva financeira, Pronaf e seguro, quando disponível, é questão de sobrevivência.
Planejamento tributário para o CNAE 0112-1/99
O planejamento tributário também faz diferença pro CNAE 0112-1/99. Isso porque, aqui, o resultado costuma ser diferente do que acontece nos grãos.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 300 mil de receita anual com venda de fibra no mercado interno. No Simples Nacional, a alíquota efetiva fica em torno de 5,32%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Como essas fibras não têm benefício de PIS e Cofins, entram mais 3,65%. Somando a contribuição previdenciária de 2,05%, o total chega perto de 7,98%.
Ou seja, nesse caso, o Simples sai bem mais barato que o Lucro Presumido. Contudo, a pessoa física ou a cooperativa podem ser ainda melhores pra quem produz pouco. Por isso, a simulação precisa ser feita com os números reais da operação.
Além do regime, outras decisões fazem diferença. Por exemplo, avaliar a entrada numa cooperativa, organizar a parceria com meeiros e registrar corretamente as subvenções. Também vale acompanhar se a receita passa de R$ 3,6 milhões. Esse limite muda a condição de contribuinte na reforma.
Perguntas frequentes sobre o CNAE 0112-1/99
Quais fibras entram no CNAE 0112-1/99?
Entram junco, linho, malva, rami e sorgo vassoura, além de outras fibras de lavoura temporária sem subclasse própria.
Qual o anexo do Simples Nacional para o CNAE 0112-1/99?
A venda de fibra da produção própria é tributada pelo Anexo I. Se houver fiação, tecelagem ou fabricação de vassouras, essa receita vai pro Anexo II.
O CNAE 0112-1/99 tem Fator R?
Não. O Fator R só vale pra serviços dos Anexos III e V. O cultivo de fibras tá no Anexo I.
O produtor de malva paga CBS e IBS?
Quem fatura menos de R$ 3,6 milhões por ano não é contribuinte desses tributos. Mesmo assim, pode optar pelo regime regular, se valer a pena.
Conclusão
O CNAE 0112-1/99 é o caminho pra quem quer transformar a produção de fibras naturais numa empresa organizada. Ele reúne malva, rami, linho, junco e sorgo vassoura numa única subclasse. No entanto, não aceita MEI e exige atenção ao CAR, à parceria com meeiros e ao comprador.
Na parte dos impostos, essas fibras não têm os benefícios dos grãos. Por isso, o Simples Nacional, a pessoa física e a cooperativa costumam ganhar espaço. Ainda assim, escolher o melhor caminho exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você produz fibras naturais ou quer abrir uma empresa rural, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua produção de fibras pode economizar com o regime certo. |

- CNAE 0119-9/05 Cultivo de Feijão: Guia para Abrir e Tributar
- CNAE 0119-9/04 Cultivo de Cebola: Guia para Abrir e Tributar
- CNAE 0119-9/03 Cultivo de Batata Inglesa: Guia para Abrir e Tributar
- CNAE 0119-9/02 Cultivo de Alho: Guia para Abrir e Tributar
- CNAE 0119-9/01 Cultivo de Abacaxi: Guia para Abrir e Tributar