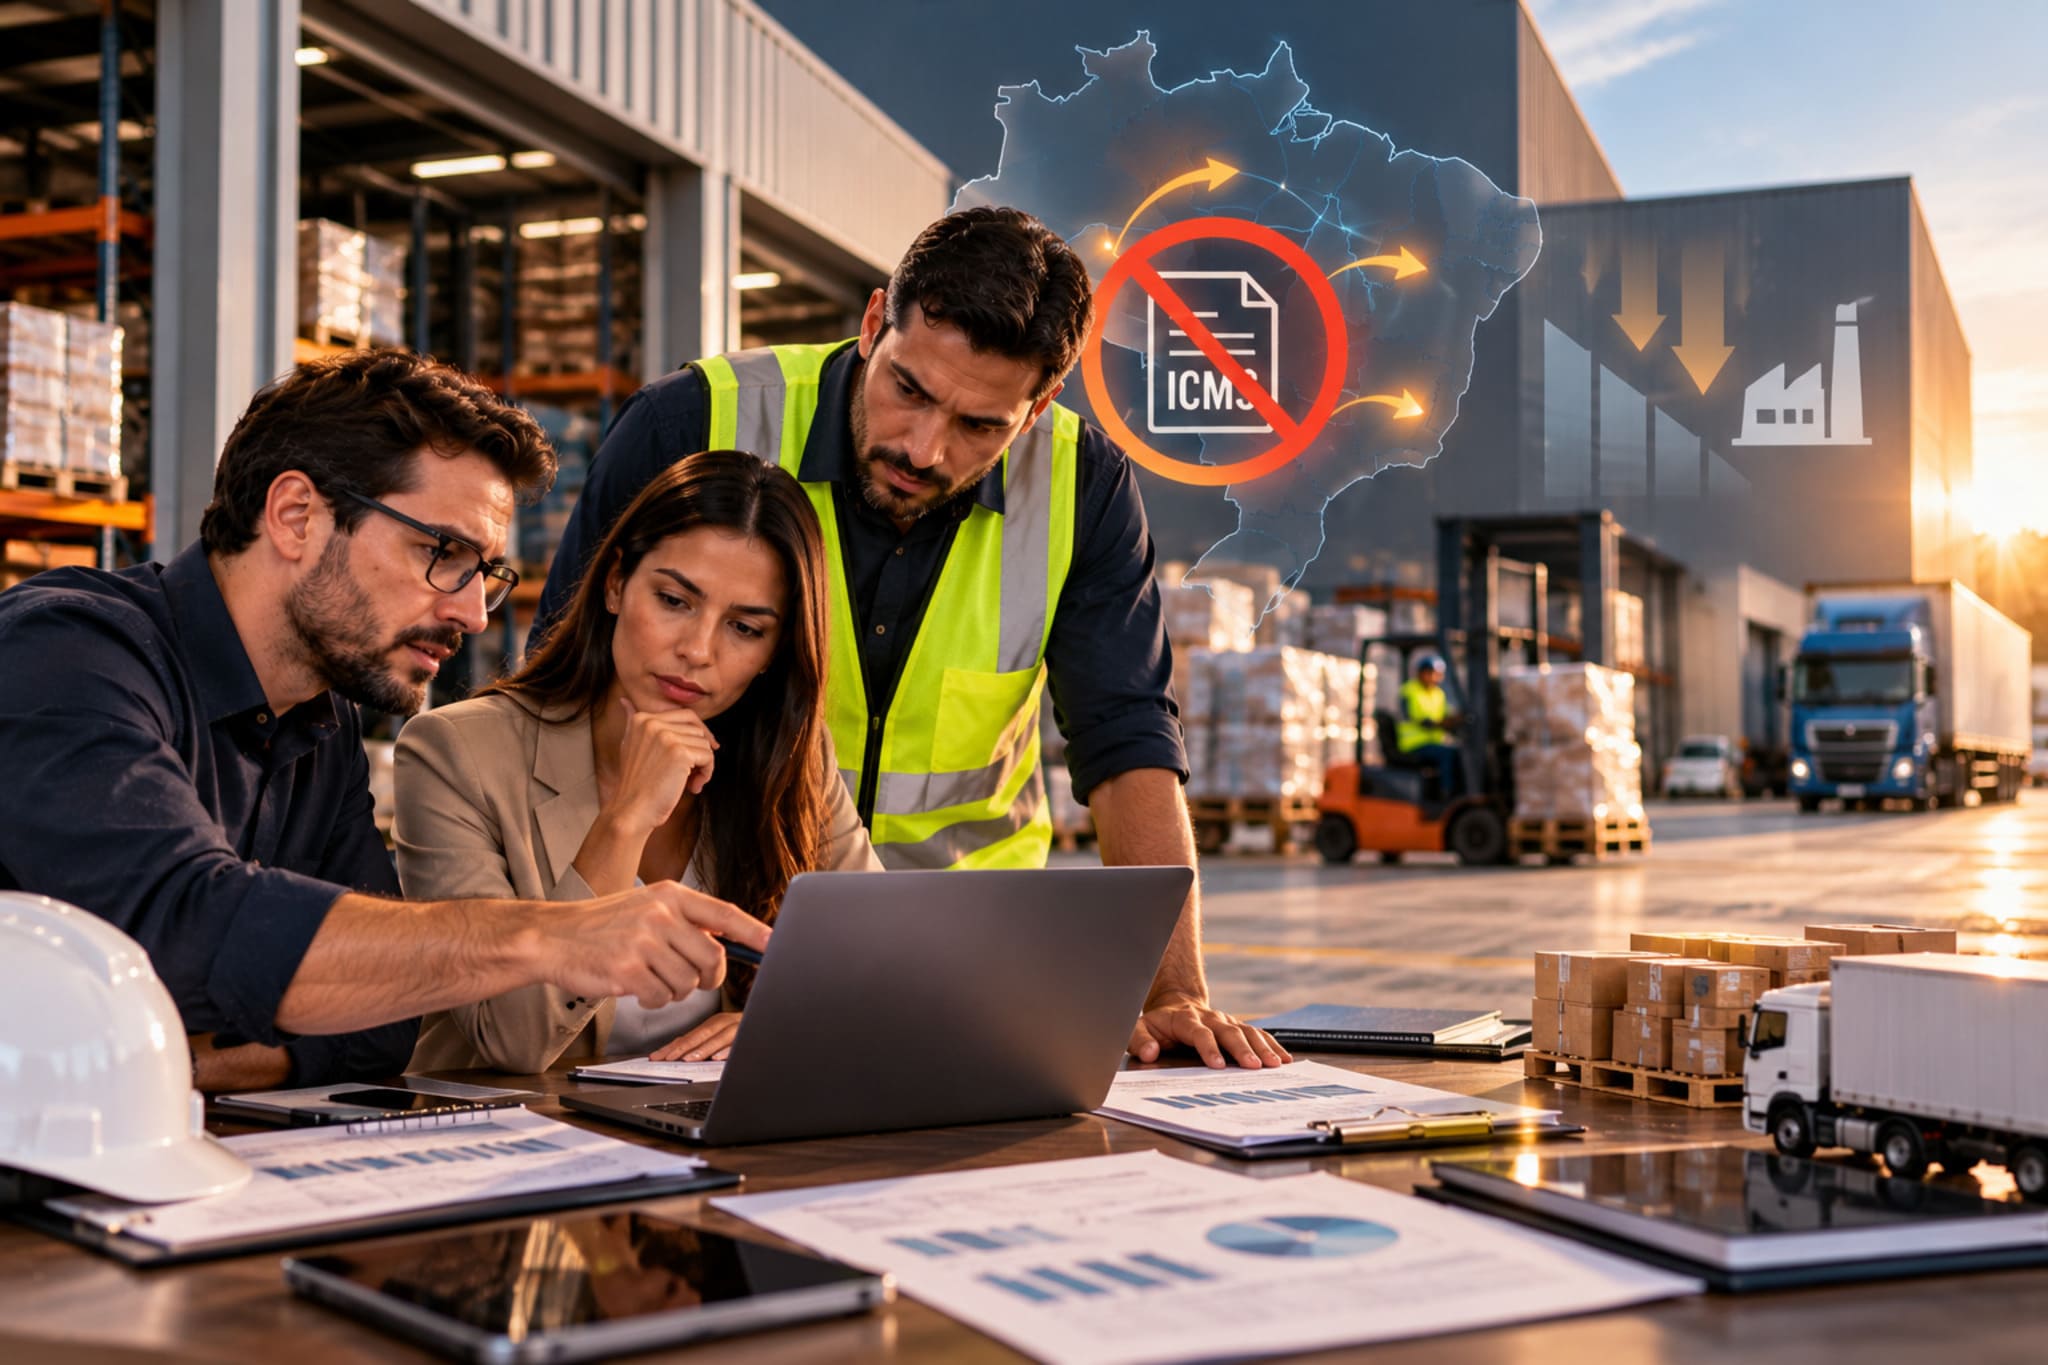
O fim da guerra fiscal muda a conta de quem escolheu um estado pelo incentivo. Os benefícios de ICMS começam a cair em 2029 e acabam em 2033. Além disso, o imposto passa a seguir o destino da venda. Por isso, indústrias e centros de distribuição precisam rever onde produzem, onde armazenam e quanto cobram.
Neste guia, você entende o cronograma e o fundo de compensação. Também confere três exemplos numéricos, o efeito em cada tipo de empresa e um plano em cinco passos.
O que é o fim da guerra fiscal
A guerra fiscal ocorre quando estados concedem incentivos sem a aprovação dos demais. Segundo a Tax Group, a LC 24/75 exigia unanimidade no Confaz para essas concessões. Mesmo assim, muitos estados atraíram empresas com crédito presumido, redução de base e isenção.
A reforma troca essa lógica. O ICMS e o ISS dão lugar ao IBS, e a cobrança passa para o destino. Portanto, o incentivo na origem perde o sentido, e o fim da guerra fiscal vira consequência do novo modelo.
Quanto vale o incentivo no fim da guerra fiscal
Primeiro, vale ver a dimensão. Os números são grandes. Segundo o Portal Reforma Tributária, a reforma eliminará cerca de R$ 200 bilhões em benefícios de ICMS. O valor é uma estimativa de Bernard Appy, em entrevista à Folha de S.Paulo, e não um dado oficial.
Ainda segundo o portal, os incentivos começam a cair em 2029 e somem até 2033. Além disso, a União criará um fundo para honrar os benefícios já concedidos. Dessa forma, a transição busca dar previsibilidade às empresas.
O calendário do fim da guerra fiscal
O calendário segue o desenho geral da reforma. De 2029 a 2032, o ICMS cai um décimo ao ano, e o IBS sobe. Segundo a Econet, os incentivos ligados ao ICMS acabam de forma progressiva e, a partir de 2033, o novo sistema vale por inteiro.
Essa fonte cita 2032 em um trecho e 2033 em outro. Por isso, vale distinguir. Os benefícios reduzem de 2029 a 2032, e o modelo antigo some em 2033.
Assim, quem tem incentivo hoje ainda aproveita parte dele por alguns anos. Contudo, o benefício encolhe ano a ano. O planejamento precisa começar antes da queda.
Fundo de Compensação de Benefícios Fiscais
O fundo é a peça central da transição. Segundo a Tax Group, ele soma R$ 160 bilhões ao longo de oito anos, para compensações até 31 de dezembro de 2032. A base legal está nos arts. 384 a 405 da LC 214, conforme a Simtax.
Só entram benefícios onerosos, vigentes até 31 de maio de 2023, e registrados conforme a LC 160/2017. Além disso, a empresa precisa pedir habilitação. Sem esse pedido, não há compensação.
A Simtax indica que o período de habilitação vai de 2026 a 2028. Já de 2029 a 2032, as empresas apuram o crédito mês a mês e informam os dados à Receita Federal. Portanto, o prazo é curto, e o risco de perder o direito é real.
Exemplo prático: a indústria com crédito presumido
Veja um caso hipotético, só para ilustrar. Uma indústria tem um benefício que reduz R$ 1.000.000 por ano de ICMS. Suponha que o benefício caia um décimo ao ano, de 2029 a 2032, até zero em 2033.
Na hipótese simples, a perda seria de R$ 100.000 em 2029 e de R$ 200.000 em 2030. Depois, subiria para R$ 300.000 em 2031 e R$ 400.000 em 2032. Em 2033, o benefício some por completo. Se a empresa estiver habilitada no fundo, a compensação cobre parte dessa queda até 2032.
Esses números são hipotéticos e ignoram a conta exata do fundo. Mesmo assim, mostram o ponto. A perda cresce a cada ano, e a compensação termina em 2032.
Compensação no fim da guerra fiscal: quem tem direito
Os requisitos importam mais do que o valor. Segundo a Econet, a habilitação exige comprovação dos incentivos, ausência de impedimento legal e regularidade cadastral. A fonte cita o art. 389 da LC 214 nesse ponto.
Segundo a Tax Group, quem descumprir as condições da norma de concessão perde o direito. Dessa forma, a empresa precisa conferir o cumprimento das contrapartidas, como investimento e emprego. Uma falha antiga pode custar a compensação.
Por isso, o primeiro passo é levantar os documentos. Reúna o ato de concessão, o registro conforme a LC 160 e as provas de cumprimento. Em seguida, confirme o prazo de habilitação com o seu escritório.
Créditos acumulados de ICMS depois de 2032
Outro ponto é o saldo de créditos. Segundo a Tax Group, os saldos de ICMS existentes no fim de 2032 serão compensados com a arrecadação do IBS a partir de 2033. O prazo é de 48 meses para o ativo permanente e de 240 meses nos demais casos.
Os saldos são atualizados pelo IPCA. Assim, o crédito não perde todo o valor com o tempo. Contudo, o prazo de 240 meses é longo, e o capital fica parado.
Portanto, a empresa deve evitar acumular crédito sem necessidade. A gestão de estoque e de compras entra na conta. Quanto menor o saldo, menor o capital imobilizado.
O que o fim da guerra fiscal muda para as indústrias
A indústria sente o efeito de duas formas. Primeiro, perde o benefício de origem. Em seguida, passa a pagar o imposto no destino, onde as vendas ocorrem. Assim, a fábrica em estado com incentivo deixa de ter vantagem sobre a concorrente.
Segundo o Portal Reforma Tributária, Appy afirma que muitas empresas ficariam onde estão mesmo sem incentivos. Por outro lado, empresas que migraram para estados menos desenvolvidos podem voltar às regiões de origem. A decisão depende da logística e do mercado.
Por isso, a indústria deve comparar o custo total de cada local. Esse custo inclui frete, mão de obra, energia e carga tributária. O incentivo deixa de ser o fator mais pesado.
O fim da guerra fiscal e os centros de distribuição
Os centros de distribuição estão no centro dessa mudança. Segundo o SETCESP, em matéria do Valor Econômico, a cobrança deixa de ocorrer na origem ou no armazenamento. Ela passa ao destino, o que tende a aproximar estoques dos centros de consumo.
A matéria cita um dado de mercado. No primeiro trimestre de 2025, segundo a Colliers, o aluguel em Guarulhos subiu 16,6%, e o de Cajamar, 8,5%. Em Extrema, a alta foi de 5,3%. Dessa forma, o mercado já reage à proximidade do consumo.
A mesma fonte afirma que os efeitos aparecem sobretudo em novos projetos. Instalações já existentes tendem a ficar onde estão enquanto houver incentivo. Portanto, o impacto vem de forma gradual.
Exemplo prático: o centro de distribuição em outro estado
Considere outro caso hipotético. Uma distribuidora mantém um centro de distribuição em um estado com incentivo, mas vende 80% para consumidores em São Paulo. A carga rodoviária custa R$ 60.000 por mês entre os dois pontos.
Se o incentivo reduzia R$ 90.000 por mês de ICMS, a conta fechava. Com a queda do benefício e a cobrança no destino, a vantagem encolhe. Quando o benefício cair para R$ 45.000 por mês, o frete de R$ 60.000 passa a pesar mais.
Ou seja, o centro de distribuição distante deixa de compensar. A empresa pode, então, mudar o estoque para perto de São Paulo. Os números são hipotéticos, mas o raciocínio vale para casos reais.
Quais setores sentem mais
Os setores reagem de modos diferentes. Segundo a matéria do SETCESP, Maurício Lima, da Ilos, aponta os mais afetados: produtos de alto valor agregado, medicamentos e eletroeletrônicos. Já produtos pesados, como linha branca, já consideravam mais a logística do que o fator fiscal.
Além disso, a Zona Franca de Manaus mantém seus incentivos. Segundo a mesma matéria, empresas estudam a região por esse motivo. Portanto, nem toda a guerra fiscal acaba da mesma forma.
Por isso, cada empresa precisa de uma simulação própria. A Econet reforça que só a comparação entre a carga atual e a futura mostra se o tributo vai subir ou cair. O resultado varia por setor, regime, custo e localização.
Exemplo prático: o preço depois do incentivo
Veja um terceiro caso hipotético. Uma indústria vende um produto por R$ 1.000, e o incentivo reduz R$ 60 de ICMS por unidade. Com o benefício, a margem após o imposto é de R$ 240.
Se o benefício sumir e o preço não mudar, a margem cai para R$ 180. A perda é de 25%. Em 10.000 unidades por ano, a diferença soma R$ 600.000.
Para manter a margem, a empresa precisa de um reajuste de cerca de 6%, ou de ganho em custo. Os números são hipotéticos e ignoram créditos de insumos. Mesmo assim, a conta mostra por que a revisão de preços é urgente.
A visão de Renato de Paiva Ramos
Para Renato de Paiva Ramos, fundador da RR HUB, o incentivo sempre foi um bônus e nunca deveria ser a base do negócio. Quem decidiu a localização só pelo benefício corre mais risco. Por isso, a empresa deve olhar a operação inteira antes de 2029.
Estratégias para o fim da guerra fiscal
Há quatro frentes de ação. A primeira é mapear todos os benefícios vigentes e seus prazos. Em seguida, confirme a habilitação no fundo de compensação, antes do fim do prazo.
A segunda frente é simular a carga futura em cada unidade. A terceira é revisar a malha logística, com foco na distância dos clientes. Por fim, a quarta é rever a tabela de preços e os contratos com clientes e fornecedores.
Dessa forma, a empresa decide com dados, e não com receio. Também ganha tempo para negociar com fornecedores e transportadores. A mudança deixa de ser surpresa e vira projeto.
Riscos de ignorar o fim da guerra fiscal
O primeiro risco é perder o direito à compensação. Sem habilitação, a empresa não recebe nada do fundo. O segundo é manter uma estrutura que deixou de compensar.
Além disso, há o risco de devolução. Segundo a Simtax, a Receita pode rever valores mesmo após os pagamentos. Portanto, a documentação precisa ficar guardada por anos.
Por fim, há o risco de preço. Se a concorrente reagir primeiro, ela ganha mercado. Assim, agir cedo protege a margem e a participação de mercado.
Contratos e aluguéis durante a transição
Muitos contratos de aluguel de galpões foram assinados com base no incentivo. Segundo a matéria do SETCESP, contratos de longo prazo, como os BTS em Extrema, ajudam a manter a atratividade atual. Contudo, o cenário muda quando o benefício encolhe.
Por isso, revise as cláusulas de prazo, reajuste e saída. Verifique se há multa para rescisão antecipada e se o contrato permite devolver parte da área. Além disso, negocie com o locador enquanto o mercado ainda está aquecido.
Dessa forma, a empresa ganha flexibilidade. Também evita ficar presa a um galpão que deixou de compensar. A negociação feita cedo costuma sair mais barata.
Documentação dos benefícios e governança
A compensação depende de papel em ordem. Segundo a Simtax, a Receita pode reter valores por até 120 dias e estender a análise por até um ano, se houver indício de irregularidade. Portanto, a documentação precisa estar completa.
Primeiro, guarde o ato de concessão e o registro conforme a LC 160. Em seguida, arquive os comprovantes de investimento, emprego e demais contrapartidas. Além disso, mantenha a escrituração mensal coerente com os pedidos.
Nomeie um responsável pelo tema dentro da empresa. Esse profissional acompanha prazos, habilitação e prestação de contas. Assim, ninguém descobre a falha só na hora da fiscalização.
Indicadores para acompanhar o fim da guerra fiscal
Sem números, a decisão vira palpite. Por isso, acompanhe poucos indicadores, com revisão trimestral. O primeiro é o valor anual do benefício por unidade, em reais e em percentual do faturamento.
O segundo indicador é o custo total por unidade, com frete, aluguel e mão de obra. Em seguida, meça a margem por região, já com o IBS do destino. Também registre o saldo de créditos de ICMS e o prazo para usá-los.
Dessa forma, a diretoria enxerga onde o incentivo ainda compensa. Também percebe cedo as unidades que passam a dar prejuízo. Com esses dados, a decisão de mudar ou ficar fica mais sólida.
Erros comuns na transição
O primeiro erro é achar que o incentivo vale até 2033 sem queda. Na verdade, ele cai a partir de 2029. O segundo é ignorar o prazo de habilitação, que é curto.
O terceiro erro é decidir a mudança de local só pelo fiscal. A logística, a mão de obra e os contratos pesam muito. Em seguida, vem o erro de esquecer o preço, e de manter a margem de hoje sem revisão.
Por fim, muitas empresas deixam a decisão para a última hora. Assim, perdem tempo de negociação e pagam mais caro por galpões e fretes. A antecedência reduz o custo.
Plano em cinco passos
O primeiro passo é listar cada benefício, com ato de concessão, prazo e contrapartidas. Em seguida, confirme a habilitação no fundo. Depois, simule a carga de 2029 a 2033 em cada unidade.
O quarto passo é rever a malha logística e os contratos de aluguel. O quinto é ajustar o preço e a margem por região. Com isso, a empresa chega a 2029 com um plano claro.
Esse plano cabe em poucas semanas, se a empresa começar já. Assim, a transição vira rotina e não crise.
Perguntas frequentes sobre o fim da guerra fiscal
Quando os benefícios de ICMS acabam?
Eles caem a partir de 2029 e acabam em 2033, segundo as fontes citadas. A queda é gradual, de um décimo ao ano.
Todas as empresas recebem compensação?
Não. Só recebem as que têm benefícios onerosos, vigentes até 31 de maio de 2023, e que pedem habilitação.
Preciso mudar meu centro de distribuição?
Nem sempre. Depende do frete, do mercado e do tamanho do benefício. Simule o seu caso antes de decidir.
O preço do produto vai subir?
Depende da carga futura e dos créditos. Só uma simulação mostra o efeito. Converse com o seu escritório.
Sua operação está pronta para o fim da guerra fiscal?
Quem decidiu a localização pelo incentivo sente o peso da mudança. Com o benefício em queda, portanto, o custo de ficar no mesmo lugar sobe. Sem planejamento, o risco aparece na margem, no frete e na compensação perdida.
A RR Soluções Contabilidade acompanha a regulamentação da Reforma Tributária e atende empresas de diferentes setores. Assim, ajudamos você a mapear benefícios, simular a carga futura e organizar a transição. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções e prepare a sua empresa para o fim da guerra fiscal.