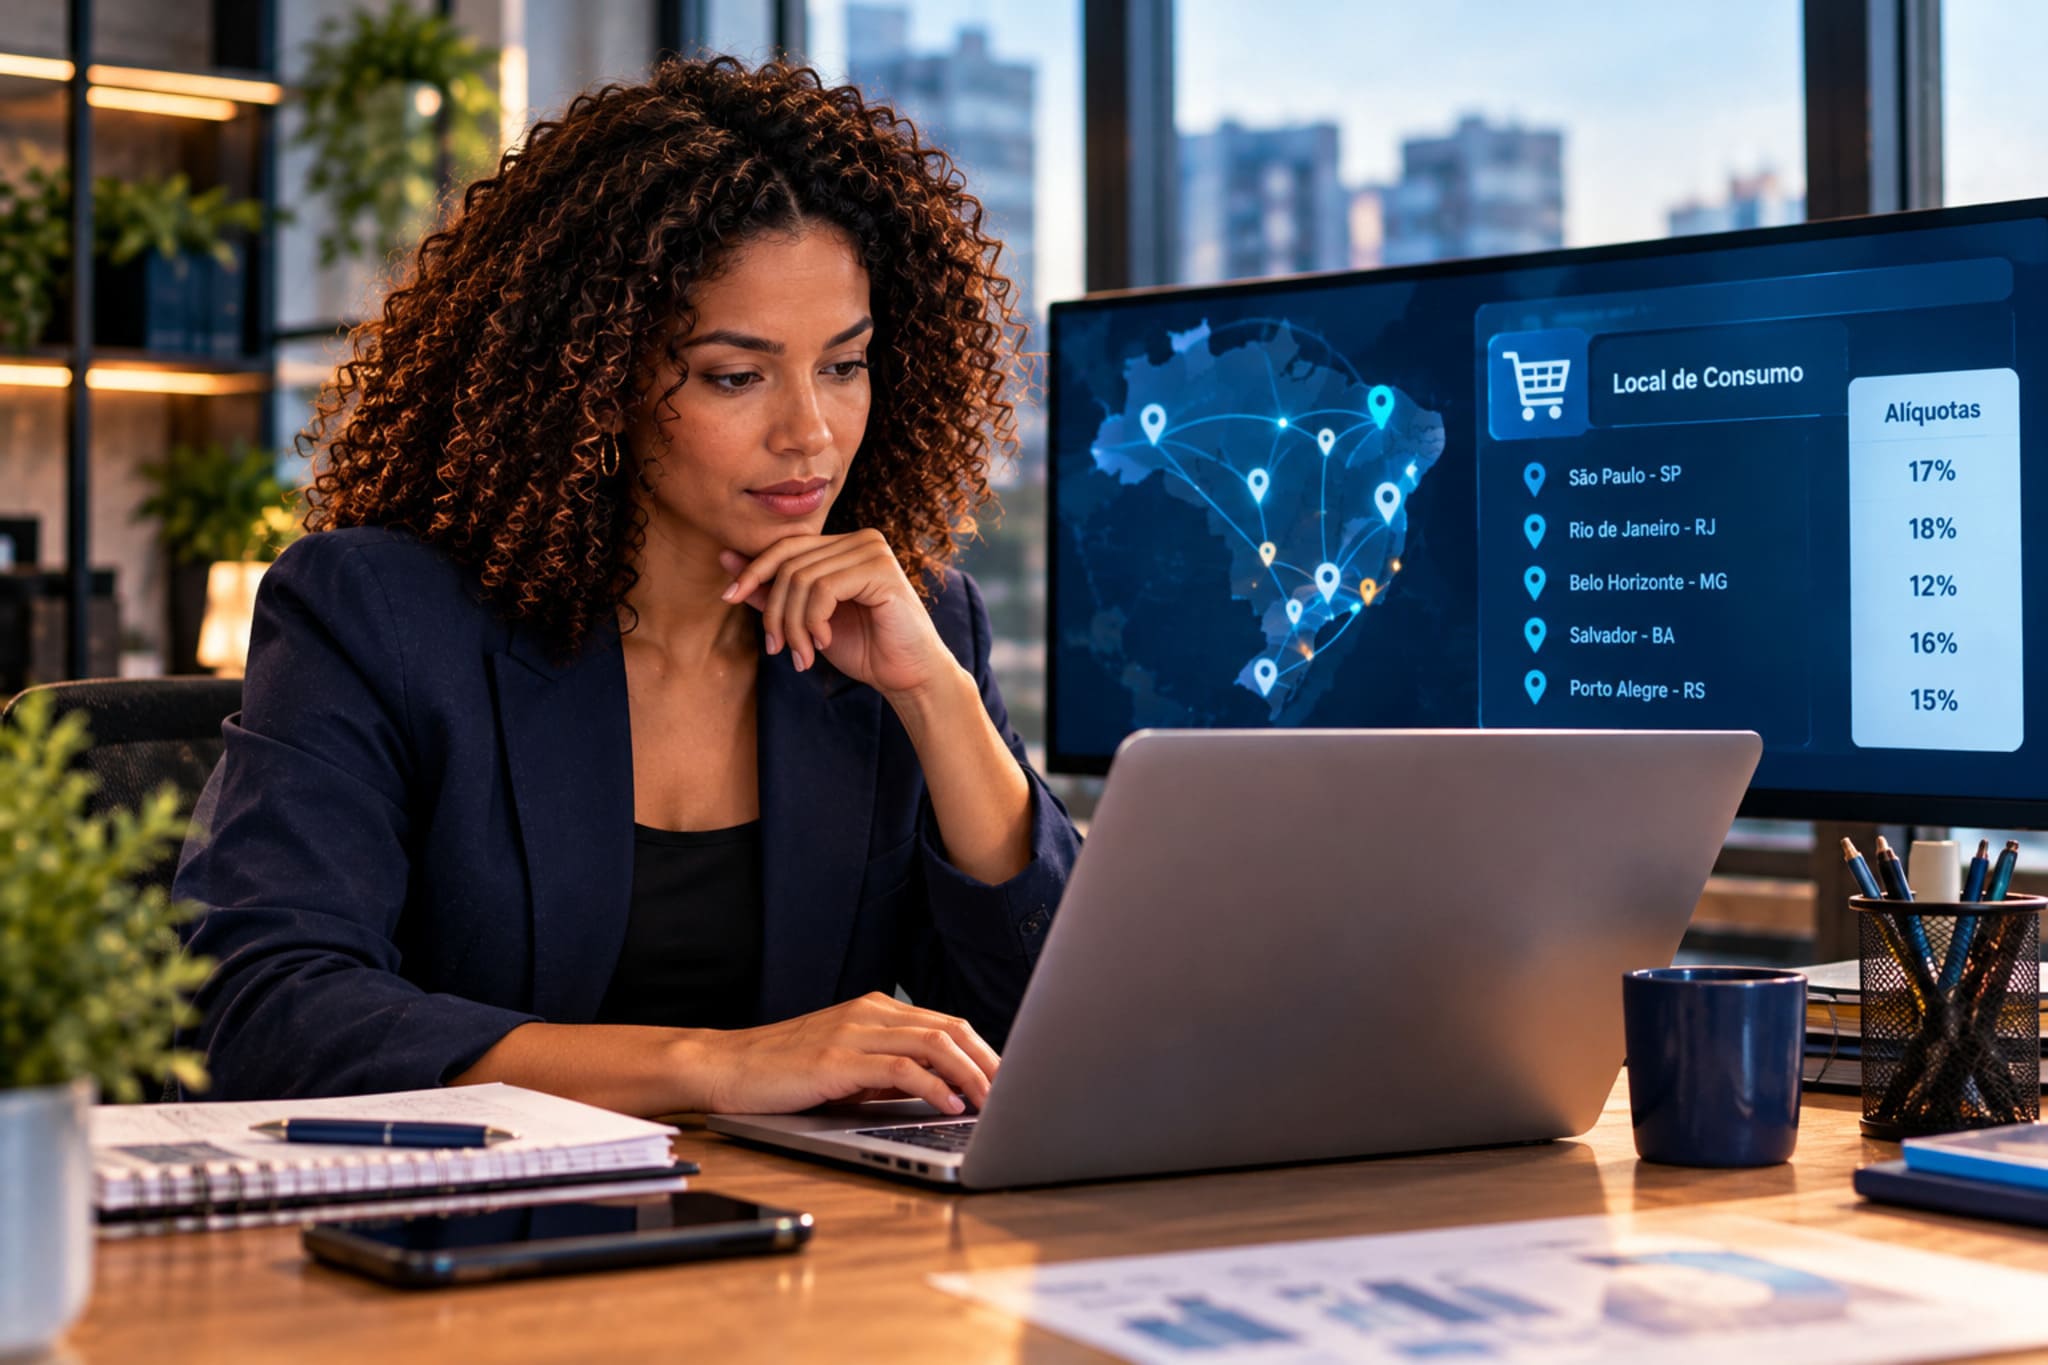
O princípio do destino muda o ponto em que o imposto nasce. Hoje, o ICMS depende bastante da origem da venda. Com o IBS, a arrecadação segue o local de consumo. Por isso, o sistema de faturamento precisa descobrir onde o cliente recebe o bem ou usa o serviço, e aplicar a alíquota dali.
Neste guia, você entende como o local da operação funciona e o que muda na nota fiscal. Também confere três exemplos numéricos, os ajustes no ERP e um plano em cinco passos.
O que é o princípio do destino
Segundo a Oobj, o cálculo e a arrecadação do IBS seguem o princípio do destino. Em outras palavras, o tributo é devido ao estado e ao município onde ocorre o consumo ou a utilização final.
Antes, muitas empresas escolhiam a origem da operação para reduzir a carga. Agora, porém, essa lógica perde força. Segundo a Omie, a arrecadação sai do local de produção e vai para o local de consumo.
Portanto, o endereço de entrega passa a ser um dado fiscal. O faturamento não pode mais tratá-lo como simples informação de logística.
Por que o princípio do destino pesa nos sistemas
O Brasil tem 5.570 municípios, segundo o IBGE, com base no Censo 2022. Além disso, existem 26 estados e o Distrito Federal. Além disso, cada destino pode ter sua própria alíquota de IBS.
Assim, uma empresa que vende para todo o país lida com milhares de combinações possíveis. Portanto, o cadastro manual de alíquotas não funciona nessa escala. Por isso, a tabela de alíquotas precisa ser atualizada pelo sistema, e não por planilhas.
Segundo a Omie, o sistema deve calcular a alíquota de destino no momento da venda. Se a empresa errar, a margem da operação pode ser corroída. Dessa forma, o erro aparece direto no resultado.
Como a lei define o local da operação
O local da operação define a jurisdição do IBS. Segundo a Oobj, ele determina quais entes arrecadam, quais alíquotas se aplicam e quais incentivos locais podem ser usados. A regra muda conforme o tipo de operação.
Primeiro, para bens móveis materiais, vale o local da entrega ou da disponibilização ao destinatário. Em seguida, para imóveis e serviços sobre imóveis, vale o local onde o imóvel fica. Já o serviço presencial a pessoa física segue o local da prestação.
Em eventos e feiras, vale o local do evento. No transporte de passageiros, vale o início do trajeto, e no de carga, o local da entrega. Para os demais serviços e bens imateriais, a regra residual leva ao domicílio principal do destinatário.
Exemplo prático: a venda interestadual
Veja um caso hipotético, só para ilustrar. Uma indústria de São Paulo vende R$ 100.000 em produtos para um cliente no Rio de Janeiro. Em outro pedido, vende o mesmo valor para um cliente no Rio Grande do Norte.
Suponha que a alíquota de IBS do destino seja 8% no primeiro caso e 9% no segundo. O tributo de IBS seria R$ 8.000 e R$ 9.000, respectivamente. Os percentuais são só uma hipótese e não correspondem a valores oficiais.
Observe, então, que a origem é a mesma, e o resultado muda. Se o sistema aplicar uma única alíquota, a nota sai errada em um dos casos. Portanto, o cálculo por destino é obrigatório.
O princípio do destino na nota fiscal
Os documentos fiscais eletrônicos ganharam novos campos. Segundo o auditor Álisson Meneses, da Sefin de Rondônia, a NF-e ganha o campo cMunFG. Esse campo traz o município do fato gerador. Existe também o cMunFGIBS, usado quando a operação é presencial do tipo 5 e não há endereço de entrega.
Além disso, o grupo de tributação traz o CST e o cClassTrib. O primeiro indica o tratamento tributário, como redução, isenção ou imunidade. O segundo liga a operação aos dispositivos da LC 214.
Por isso, o cadastro do produto e o endereço do cliente viram dados críticos. A Lei Complementar nº 214/2025 exige que os sistemas aceitem o novo leiaute. Sem essa adequação, a nota pode ser rejeitada.
Como o endereço define o município na nota
A Oobj descreve uma ordem de busca para a NF-e de saída. Primeiro, o sistema usa o endereço de entrega. Se ele não existir, usa o endereço do destinatário. Por último, usa o endereço do estabelecimento do emitente.
Para a NFS-e, o prestador usa o endereço do local de execução. Se ele faltar, usa o endereço do tomador. O tomador faz o caminho inverso, com o local de execução e, depois, o endereço do prestador.
Assim, a qualidade do cadastro decide a qualidade do imposto. Por exemplo, um CEP errado pode levar a um município errado. Em consequência, a alíquota, o destinatário da arrecadação e até o incentivo local ficam incorretos.
Exemplo prático: o endereço de entrega diferente
Considere outro caso hipotético. Um atacadista fatura para a matriz de um cliente em Curitiba, mas entrega a mercadoria em uma filial em Joinville. A venda é de R$ 50.000.
Pela regra do bem material, vale o local da entrega. Logo, o município de Joinville define a jurisdição do IBS. Suponha uma alíquota de 8% em Curitiba e de 7% em Joinville, só para o exemplo. O imposto correto é R$ 3.500, e não R$ 4.000.
Se o sistema usar o endereço da matriz, o atacadista destaca R$ 500 a mais. O cliente pode, então, contestar o crédito. Por isso, o cadastro deve guardar o endereço de entrega de cada pedido.
O calendário do princípio do destino
A mudança não ocorre de uma vez. Segundo a Sefin de Rondônia, em 2026 o IBS estadual tem teste de 0,1%, o municipal, de 0%, e a CBS, de 0,9%. Nesse ano, quem cumpre as obrigações acessórias fica dispensado do recolhimento.
Assim, 2026 é o ano de testar o sistema. A empresa pode emitir notas com os campos novos, sem o peso do pagamento. A fonte também registra que as alíquotas reduzidas de 2026 não se aplicam a optantes do Simples Nacional.
Em seguida, o ICMS e o ISS caem aos poucos, enquanto o IBS sobe, até o fim do modelo antigo em 2033. Portanto, o princípio do destino convive por anos com a regra de origem do ICMS. O sistema precisa tratar as duas lógicas ao mesmo tempo.
Impacto do princípio do destino no caixa
Segundo a Omie, há risco de descasamento entre débitos e créditos. As vendas ficam espalhadas pelo país, mas os créditos dos insumos se concentram na fábrica. Isso pressiona o capital de giro.
Além disso, o preço de venda precisa considerar a carga do destino. Uma tabela de preços única pode deixar de funcionar. A empresa terá de decidir se absorve a diferença ou se a repassa ao cliente.
Por isso, o financeiro deve simular o fluxo de caixa por região. Dessa forma, esse exercício mostra onde o débito supera o crédito. Com ele, a empresa se prepara para o capital de giro necessário.
Exemplo prático: a margem por região
Veja um terceiro caso hipotético. Uma empresa vende o mesmo produto por R$ 1.000 em três regiões. A alíquota de IBS do destino é de 7%, 8% e 9%. A margem bruta antes do imposto é de R$ 300.
Se o preço não mudar, a margem após o IBS cai para R$ 230, R$ 220 e R$ 210. A diferença entre a melhor e a pior região é de R$ 20 por unidade. Em 5.000 unidades por ano, o efeito soma R$ 100.000.
Esses números são hipotéticos e ignoram créditos de insumos, que também mudam o resultado. Mesmo assim, o exemplo mostra o ponto. Sem preço por região, a empresa vende com margens muito diferentes sem perceber.
Logística e filiais sob o princípio do destino
A Omie afirma que centros de distribuição e filiais deixam de ser escolhidos por incentivos fiscais. Proximidade do cliente e infraestrutura passam a pesar mais. Filiais usadas só para faturamento tendem a perder sentido.
Dessa forma, a empresa deve rever sua estrutura de unidades. Uma filial criada só para aproveitar benefício de origem pode virar custo sem retorno. Convém analisar cada unidade com base na carga e na operação.
Contudo, essa decisão exige cuidado, pois fechar uma unidade tem custo trabalhista e contratual. Por isso, o estudo deve comparar a carga nova, os custos de saída e a logística, antes de qualquer corte.
Ajustes no ERP e no sistema de faturamento
A Omie lista o que o sistema precisa fazer. Ele deve calcular a alíquota de destino na hora da venda e identificar o local exato da entrega. Também deve classificar as mercadorias pelas diretrizes nacionais e emitir notas com o código de destino correto.
O primeiro ajuste é o cadastro de clientes. Cada cliente deve ter endereço fiscal e endereços de entrega, com município e código. O segundo é o cadastro de produtos, com a classificação tributária por item.
O terceiro é a tabela de alíquotas, que deve ser atualizada com frequência. Em seguida, vem a regra de preço por destino e o relatório de débitos e créditos por região. Por fim, o sistema deve falar com os novos documentos fiscais eletrônicos.
Como testar o faturamento antes de 2027
Testar é mais barato do que corrigir. Por isso, aproveite 2026 para emitir notas de teste com os campos novos. Use pedidos reais de várias regiões e de vários tipos de entrega.
Verifique se o município do fato gerador sai correto. Em seguida, confirme se o cClassTrib bate com o produto. Além disso, teste os casos difíceis, como entrega em endereço diferente e venda para pessoa física.
Guarde o resultado dos testes por escrito. Esse registro mostra à fiscalização que a empresa se preparou. Também orienta o fornecedor do ERP sobre o que precisa ser corrigido.
O que fazer com serviços e vendas digitais
Nos serviços, a regra é parecida, mas o dado muda. O local da prestação ou o domicílio do tomador define a jurisdição. Segundo a Omie, as prestadoras recolhem o IBS no local de consumo, o que encerra a disputa de ISS entre municípios.
Para serviços digitais, vale a regra residual do domicílio do destinatário. Assim, uma plataforma com clientes em todo o país precisa saber onde cada cliente mora. Esse dado deve ser coletado no cadastro e atualizado.
Por isso, a empresa de serviços deve revisar o fluxo de cadastro. Se o campo de endereço for opcional, ele deve virar obrigatório. Sem ele, o sistema não consegue definir a alíquota correta.
Governança do endereço e dos dados cadastrais
O princípio do destino transforma o cadastro em ativo fiscal. Quem cuida do endereço do cliente cuida do imposto. Por isso, a empresa deve definir um responsável pela qualidade desses dados.
Primeiro, padronize o preenchimento de município, CEP e código do município. Em seguida, bloqueie pedidos sem endereço de entrega válido. Além disso, revise periodicamente os clientes inativos e os cadastros duplicados.
Dessa forma, o time comercial passa a entender o efeito fiscal de cada campo. Também diminui a chance de a nota sair com município errado. Esse cuidado custa pouco e evita retrabalho em escala.
Indicadores para acompanhar o princípio do destino
Sem números, a adequação vira percepção. Por isso, acompanhe poucos indicadores, com revisão mensal. O primeiro é a taxa de notas rejeitadas por erro de município ou de classificação.
O segundo indicador é a margem por região, já com o IBS do destino. Em seguida, meça o saldo de crédito acumulado por estabelecimento. Também registre o tempo médio para corrigir um cadastro errado.
Assim, a diretoria enxerga onde o dinheiro se perde. Além disso, percebe cedo se um cliente ou um vendedor gera erros repetidos. Com esses dados, a negociação com o ERP e com a equipe comercial fica mais firme.
Erros comuns na adequação do princípio do destino
O primeiro erro é usar o endereço de cobrança como se fosse o de entrega. Em seguida, vem o erro de manter uma tabela fixa de alíquotas, sem atualização. Ambos geram nota errada.
Já o terceiro erro é deixar o cadastro de produtos para depois. Sem a classificação correta, o cálculo não fecha. Em quarto lugar, vem tratar a mudança como um assunto só de TI, sem envolver o fiscal e o comercial.
Por fim, muitas empresas ignoram o preço. Elas ajustam o sistema, mas mantêm a tabela única de preços. Assim, a margem cai em algumas regiões, sem que ninguém perceba.
A visão de Renato de Paiva Ramos
Para Renato de Paiva Ramos, fundador da RR HUB, a mudança no destino não é só um ajuste de sistema. Ela altera a forma de precificar e de planejar o caixa. Por isso, a empresa que alinha fiscal, comercial e TI antes de 2027 evita retrabalho.
Plano em cinco passos para o faturamento
O primeiro passo é mapear de onde vêm suas vendas, por estado e município. Em seguida, revise o cadastro de clientes e de produtos. Depois, confirme com o fornecedor do ERP se o sistema calcula a alíquota por destino.
O quarto passo é emitir notas de teste com os campos novos, ainda em 2026. O quinto é revisar a tabela de preços por região e ajustar o fluxo de caixa. Com isso, a empresa chega a 2027 com a rotina segura.
Esse plano cabe em poucas semanas, se a empresa começar já. Assim, o faturamento roda sem rejeições e sem surpresas na margem.
Perguntas frequentes sobre o princípio do destino
O que é o princípio do destino?
É a regra pela qual o IBS vai para o estado e o município onde o bem ou serviço é consumido. Ele substitui a lógica de origem do ICMS.
Preciso trocar o ERP?
Nem sempre. Muitas vezes basta atualizar o sistema atual, com testes. Converse com o fornecedor e com o seu escritório.
A alíquota será a mesma em todo o país?
Não necessariamente. A alíquota depende da legislação do local de destino. Por isso, o sistema deve calcular por município.
Em 2026 já preciso pagar o IBS?
Em 2026, a alíquota é de teste, e o recolhimento fica dispensado para quem cumpre as obrigações acessórias. Os campos novos, porém, já exigem atenção.
Seu faturamento está pronto para o princípio do destino?
Quem vende para vários estados sente o peso de cada regra nova. Com o destino mandando na alíquota, portanto, o erro de cadastro vira erro de imposto. Sem ajuste, o risco aparece na nota rejeitada, na margem e no caixa.
A RR Soluções Contabilidade acompanha a regulamentação da Reforma Tributária e atende empresas de diferentes setores. Assim, ajudamos você a revisar cadastros, testar o faturamento e organizar a rotina fiscal. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções e prepare o seu faturamento para o princípio do destino.