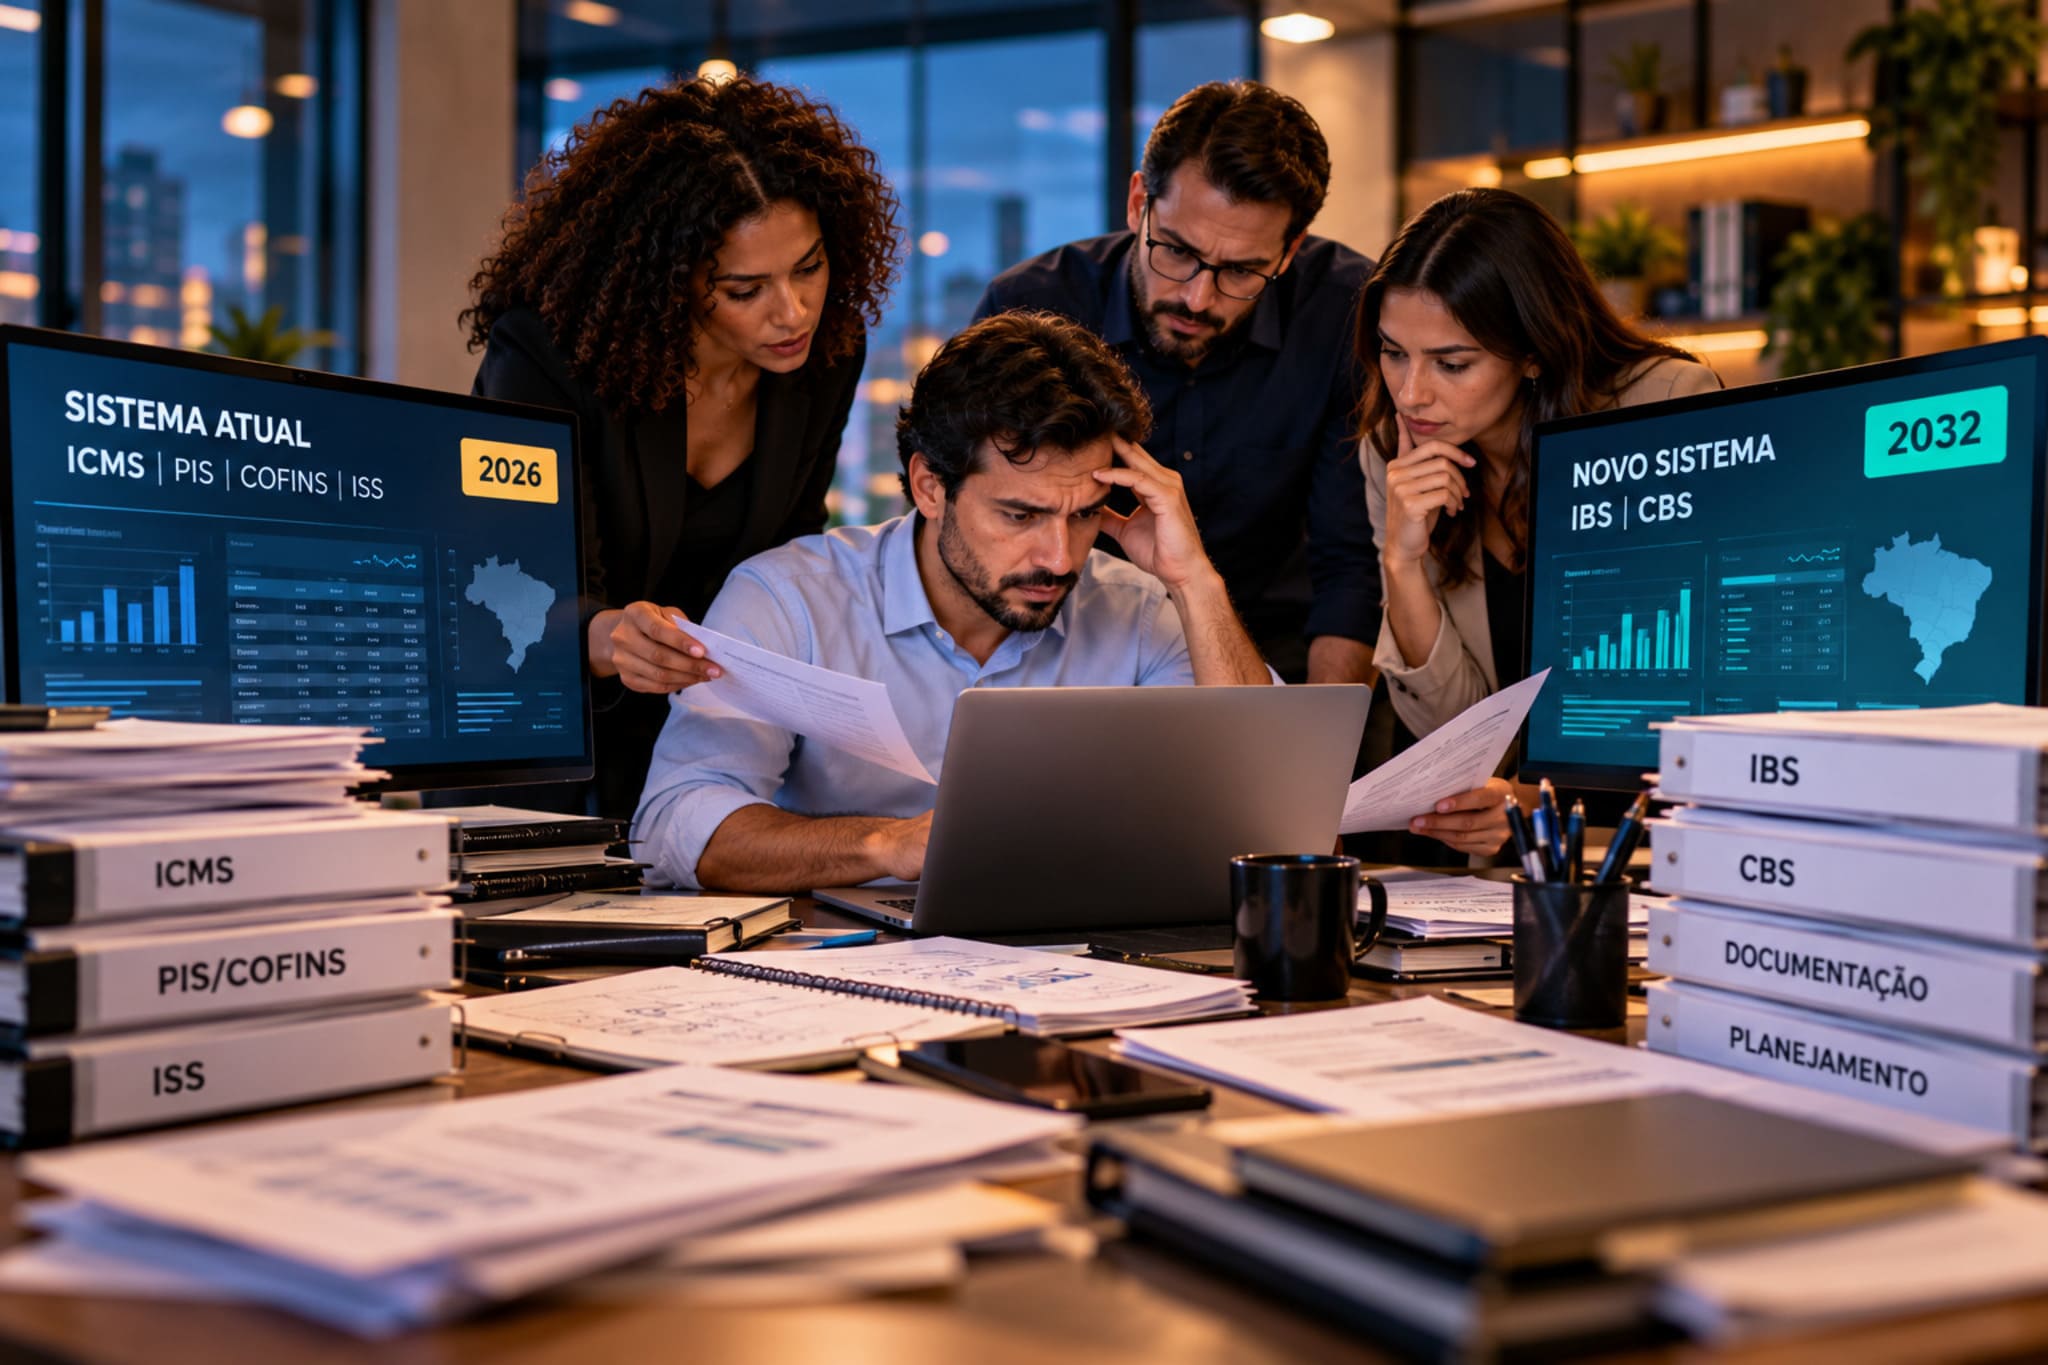
A transição contábil dupla exige que a equipe apure dois sistemas fiscais ao mesmo tempo. De um lado, ficam ICMS, ISS, PIS, Cofins e IPI. Do outro, entram a CBS e o IBS. Esse período dura anos, e o erro de um sistema pode contaminar o outro. Por isso, quem organiza a rotina agora evita retrabalho, multas e equipes exaustas.
Neste guia, você vê como o calendário funciona e onde mora o risco de cada fase. Também confere três exemplos numéricos, rotinas para a equipe e um plano em cinco passos.
O que é a transição contábil dupla
A reforma, porém, não troca os tributos de uma vez. Assim, durante anos, o sistema antigo e o novo convivem. Nesse período, a empresa calcula, escritura e paga pelas duas regras, cada uma com suas obrigações e seus prazos.
Segundo o Portal Contábeis, são cerca de sete anos de regras paralelas. Além disso, essa convivência pede investimento em tecnologia fiscal, reorganização financeira e adaptação contínua. Portanto, a transição contábil dupla é uma rotina, e não um evento.
O calendário da transição, ano a ano
Primeiro, o calendário define o peso de cada sistema. Segundo a Omie, a CBS roda em 2026 com alíquota de teste de 0,9%, e o IBS com 0,1%. Enquanto isso, os tributos atuais seguem plenos.
Em 2027, o PIS e a Cofins acabam, e a CBS passa a valer plenamente. Entre 2029 e 2032, o ICMS e o ISS caem um décimo a cada ano, enquanto o IBS sobe. Em 2033, o novo sistema opera sozinho. A Lei Complementar nº 214/2025 fixa as regras gerais.
2026: o ensaio com os tributos antigos plenos
Em 2026, a equipe mantém a rotina de sempre e, além disso, acrescenta os campos novos. Nesse ano, a nota fiscal passa a trazer IBS e CBS com caráter informativo. Nesse caso, quem cumpre as obrigações acessórias não paga valor adicional neste ano.
Mesmo assim, o ano é de preparação. Por isso, a Omie recomenda manter o cadastro consistente desde o início de 2026. Também orienta garantir que o sistema de emissão trate os campos novos sem rejeições. Dessa forma, a empresa chega a 2027 com a casa arrumada.
2027: CBS plena e fim de PIS e Cofins
Em 2027, no entanto, a mudança fica concreta. Nesse ano, a CBS substitui o PIS e a Cofins, e a rotina de apuração muda de uma vez. Ao mesmo tempo, o ICMS e o ISS continuam, e o IPI começa a cair.
Por isso, o primeiro ano de CBS plena concentra o risco. Nesse contexto, os sistemas precisam migrar sem perder créditos. A Omie alerta que erros nessa troca podem gerar pagamento indevido ou perda de crédito. Portanto, teste tudo antes de janeiro.
De 2029 a 2032: ICMS e ISS caem um décimo ao ano
A partir de 2029, o IBS começa a substituir o ICMS e o ISS. Assim, cada ano reduz uma parte dos tributos antigos e aumenta o novo. Dessa forma, a empresa passa a apurar os dois com pesos diferentes a cada janeiro.
A Omie lembra que as alíquotas mudam em 1º de janeiro, e por isso é preciso revisar preços e margens todo ano. Esse ritmo anual obriga a equipe a atualizar parâmetros em datas fixas. Caso contrário, quem deixa para depois paga a diferença.
Exemplo prático: o peso de cada sistema por ano
Para ilustrar, imagine uma empresa com carga de ICMS de R$ 100.000 por mês em 2028. Suponha, para simplificar, que a carga total fique neutra durante a transição. Esses números são hipotéticos.
Em 2029, a empresa paga cerca de R$ 90.000 de ICMS e R$ 10.000 de IBS. Já em 2032, o ICMS cai para R$ 60.000, e o IBS sobe para R$ 40.000. Em todos os anos, a carga total parece igual. Mas a equipe precisa apurar, escriturar e conciliar os dois, com regras diferentes de crédito.
Por que a transição contábil dupla sobrecarrega a equipe
Para começar, a rotina contábil já é pesada. O contador Daniel Sousa, em artigo publicado pela Fenacon, aponta fatores de sobrecarga. Entre eles estão a transição longa, a pouca margem para erro e a incerteza sobre as novas obrigações.
Ele resume o risco numa frase: “a reforma que nasceu para simplificar pode se transformar em mais um pesadelo operacional”. O texto é de junho de 2025 e não traz dados quantitativos. Mesmo assim, ele descreve bem o que muitos escritórios já sentem.
Os riscos de operar dois regimes
O Portal Contábeis lista riscos concretos. O primeiro é calcular tributos pelas regras dos dois regimes e recolher obrigações em duplicidade. Já o segundo é cumprir obrigações acessórias diferentes para cada sistema.
Há ainda a dificuldade de atualizar preços e revisar contratos sem a alíquota final definida. O texto cita uma faixa estimada de 25% a 28% para os novos tributos, ainda indefinida. Além disso, o desafio é maior em empresas com sistemas manuais e pouco integrados.
Mapa de processos da transição contábil dupla
Antes de qualquer ajuste, desenhe o mapa de processos. Para isso, liste cada etapa que depende de imposto, como emissão de nota, escrituração, apuração, pagamento e conciliação. Em seguida, marque quem faz cada uma.
Depois, identifique onde os dois sistemas se cruzam. Por exemplo, uma nota de venda pode ter ICMS e IBS ao mesmo tempo. Esse cruzamento é, portanto, o ponto de maior risco. Com o mapa pronto, portanto, a equipe sabe onde concentrar treinamento e controle.
ERP na transição contábil dupla: reconfigurar sem trocar tudo
Nem sempre é preciso trocar de sistema. O Portal Contábeis recomenda reconfigurar os sistemas existentes, com novas regras de cálculo, obrigações acessórias e lógica de crédito. O foco, segundo o texto, é a parametrização e a capacitação.
Ainda assim, o ERP precisa lidar com os dois regimes. Peça ao fornecedor o cronograma de atualizações. Depois, teste cada versão em homologação. Dessa forma, a empresa evita surpresas na emissão e na apuração.
Calendário único da transição contábil dupla
A equipe precisa de um calendário que una os dois sistemas. Nele, entram vencimentos de guias antigas e novas, entregas de arquivos e datas de atualização de alíquotas. Também entram, claro, os marcos de cada ano da transição.
Use alertas com antecedência e responsáveis nomeados. Assim, ninguém depende da memória. Além disso, registre no calendário as datas em que a legislação muda, como o início de cada ano. Como resultado, esse hábito reduz atrasos e multas.
Um time só ou dois times na transição contábil dupla
Uma decisão importante é como dividir a equipe. Alguns escritórios criam um grupo para o sistema antigo e outro para o novo. Já outros mantêm um time único, treinado nos dois.
De fato, cada modelo tem vantagens. Dois times aprofundam o conhecimento, mas dificultam a conciliação. Já um time único integra melhor, porém sobrecarrega as pessoas. Em geral, porém, um núcleo de especialistas no novo sistema, apoiado pelo restante da equipe, funciona bem.
Treinamento contínuo da equipe
A reforma muda regras com frequência. Por isso, o treinamento não pode ser um evento único. Por isso, defina uma rotina curta e regular, como uma reunião semanal para novidades da legislação.
Também registre as decisões em um manual interno. Em seguida, atualize o manual a cada mudança. Dessa forma, novos integrantes aprendem mais rápido, e a equipe mantém o mesmo padrão. Daniel Sousa lembra que não haverá tempo para aprender só com os próprios passos.
Exemplo prático: as horas extras da dupla apuração
Considere um escritório com 60 clientes. Suponha que a dupla apuração acrescente 2 horas por cliente por mês. Isso soma 120 horas mensais, ou seja, quase uma pessoa a mais em tempo integral.
Com custo de R$ 60 por hora, o trabalho extra custa R$ 7.200 por mês, ou R$ 86.400 por ano. Se o escritório não reajusta honorários nem automatiza tarefas, ele absorve esse valor. Por isso, medir as horas desde já ajuda a negociar preços e a dimensionar a equipe. O exemplo é hipotético.
Automação e tecnologia fiscal
A tecnologia reduz o esforço repetitivo. O Portal Contábeis cita a pesquisa “Tax do Amanhã”, da Deloitte. Segundo ela, empresas com tecnologia fiscal reduzem em até 30% o tempo gasto com obrigações. O texto também menciona 60%, sem deixar clara a base.
Esse ganho vale, por exemplo, para tarefas como leitura de XML, conferência de notas e conciliação. A Omie também defende um motor fiscal que se atualiza sozinho. Como ela vende esse tipo de produto, a afirmação reflete a visão do fornecedor. Avalie qualquer ferramenta com testes próprios.
Exemplo prático: o ganho com automação
Volte, então, ao escritório com 120 horas extras por mês. Suponha que a automação reduza 30% desse tempo, ou 36 horas. A R$ 60 por hora, a economia é de R$ 2.160 por mês.
Se a ferramenta custa R$ 1.500 por mês, o ganho líquido é de R$ 660 por mês, ou R$ 7.920 por ano. Além do dinheiro, a equipe ganha tempo para analisar, em vez de digitar. O exemplo é hipotético e usa o melhor caso da pesquisa.
Do crédito físico ao crédito financeiro
A lógica do crédito muda entre os dois sistemas. No modelo antigo, o crédito nasce na compra do insumo. No novo, por sua vez, ele depende do pagamento efetivo do tributo na etapa anterior. Por isso, o controle de pagamentos ganha importância.
A Omie orienta integrar os controles fiscal, financeiro e contábil. Com essa integração, a equipe sabe, em cada nota, se o crédito está liberado. Sem ela, portanto, a empresa pode contar com um crédito que ainda não existe.
Conciliação entre os dois sistemas
Por isso, a conciliação fica mais complexa. A equipe precisa cruzar notas, escrituração e guias dos dois sistemas. Além disso, precisa conferir se o total pago bate com o previsto.
Crie um relatório mensal que mostre, lado a lado, a apuração antiga e a nova. Depois, marque as diferenças e explique cada uma. Dessa maneira, os erros aparecem cedo. Ainda, fica mais fácil responder a um questionamento do Fisco.
Revisão anual de preços e margens
Todo ano, as alíquotas mudam em 1º de janeiro. Por isso, a revisão de preços e margens deve entrar no calendário de dezembro. Para isso, compare a carga total do ano que termina com a do ano que começa.
Em seguida, ajuste tabelas e contratos. Por exemplo, quem usa cláusulas de repasse e recomposição tem mais facilidade. Já quem não prevê a mudança absorve a diferença. Portanto, deixe essa revisão pronta antes do fim de cada ano.
Cadastro e dados consistentes
Afinal, todo o processo depende de dados corretos. O cadastro de produtos e serviços alimenta os dois sistemas. Um erro de classificação pode gerar rejeição de nota ou perda de crédito.
Por isso, faça revisões periódicas do cadastro. Compare os códigos com as tabelas oficiais e, depois, corrija divergências. Também registre quem alterou o quê. Dessa forma, a equipe mantém um histórico limpo e reduz o retrabalho.
Documentação e controles internos da transição contábil dupla
Em suma, controle é o que evita que a rotina dependa de uma pessoa. Documente cada procedimento, desde a emissão da nota até a conciliação. Além disso, defina quem revisa e quem aprova.
Além disso, guarde as evidências de cada fechamento. Isso inclui, por exemplo, relatórios, arquivos e e-mails de conferência. Em uma fiscalização, esse material comprova o cuidado da empresa. Também ajuda, aliás, a corrigir falhas sem começar do zero.
Indicadores para acompanhar a transição
O que não se mede não se melhora. Por isso, escolha poucos indicadores e acompanhe todo mês. Três bastam para começar: o número de notas rejeitadas, as horas gastas em retrabalho e os atrasos de obrigações.
Em seguida, compare os números mês a mês e discuta as causas com a equipe. Dessa forma, os problemas aparecem cedo. Além disso, os indicadores servem de base para pedir investimento em ferramentas e para ajustar honorários com argumentos concretos.
Comunicação com clientes na transição contábil dupla
O cliente não vê o trabalho extra. Por isso, explique o que muda e o que o escritório faz. Mande um resumo mensal em linguagem simples, com o apurado e o evitado.
Também peça os dados necessários com antecedência. Assim, a equipe não corre atrás de documentos no último dia. Quando o cliente entende o esforço, ele aceita melhor o reajuste de honorários e colabora com os prazos.
Cuidar da equipe para evitar a exaustão
Enfim, a sobrecarga é um risco real. Segundo Daniel Sousa, a rotina já é exaustiva, com obrigações federais, estaduais e municipais e mudanças frequentes. Nesse cenário, a dupla apuração soma mais uma camada.
Por isso, distribua tarefas, respeite horários e priorize o que importa. Use automação para o que é repetitivo. Também reconheça o esforço da equipe. Afinal, uma equipe descansada erra menos, e isso protege o cliente e o negócio.
Erros comuns na transição contábil dupla
O primeiro erro é tratar os dois sistemas como um só. O segundo é adiar o treinamento para quando a regra estiver completa. Em seguida, muitas empresas esquecem de revisar preços a cada janeiro.
Por outro lado, há quem compre um sistema sem testar. Além disso, alguns não medem as horas extras e acabam sem base para reajustar honorários. Portanto, planeje, teste e documente desde o início.
Plano em cinco passos para a transição
Como reforça Renato de Paiva Ramos, fundador da RR HUB, quem organiza a rotina antes da obrigação trabalha com calma e erra menos. Primeiro, desenhe o mapa de processos e o calendário único. Em seguida, reconfigure e teste o ERP.
Depois disso, treine a equipe em ciclos curtos e documente cada decisão. Na sequência, meça as horas extras e ajuste preços e honorários. Por fim, revise o plano a cada janeiro, quando as alíquotas mudam.
Perguntas frequentes sobre transição contábil dupla
O que é a transição contábil dupla?
É o período em que a empresa apura os tributos antigos e os novos ao mesmo tempo. Ela dura até 2033, quando o novo sistema opera sozinho.
Quando os tributos antigos acabam?
O PIS e a Cofins acabam em 2027. O ICMS e o ISS caem de 2029 a 2032 e acabam em 2033.
Preciso trocar o ERP?
Nem sempre. Muitas vezes basta reconfigurar o sistema atual, com testes e treinamento. Converse com o fornecedor e com o seu escritório.
Como evitar sobrecarregar a equipe?
Com mapa de processos, calendário único, treinamento regular e automação das tarefas repetitivas. Também ajuda reajustar honorários quando o trabalho aumenta.
A carga de imposto aumenta na transição?
A reforma busca neutralidade durante a transição, mas a carga de cada empresa depende de créditos e do setor. Simule o seu caso.
Sua rotina fiscal está pronta para rodar dois sistemas?
Quem toca uma empresa vive o ritmo da operação, e a equipe fiscal costuma ser a primeira a sentir o peso. Com dois sistemas em paralelo, então, a margem para erro diminui. Sem organização, portanto, o risco aparece na multa, no crédito perdido e no cansaço.
A RR Soluções Contabilidade acompanha a regulamentação da Reforma Tributária e atende empresas de diferentes setores. Assim, ajudamos você a organizar o calendário, os controles e a rotina fiscal da transição. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções e organize a sua transição contábil dupla.